Расходы на уборку посуточной квартиры считайте по каждому выезду: работа исполнителя, использованные материалы, стирка, транспорт и оплаченные переделки. Закупки и потребление фиксируйте отдельно, а включённые в оплату услуги не прибавляйте повторно. Предлагаемый внутренний порядок поможет собрать фактические затраты по объекту; время собственника можно оценить отдельно для сравнения вариантов.
Какие расходы на уборку учитывать по каждому выезду
Для каждой уборки между заездами собирайте оплату исполнителя, стоимость использованных материалов, стирку, транспорт, оплаченный контроль и исправление недостатков. Проверяйте состав согласованной услуги: включённые позиции уже входят в оплату. Такой внутренний порядок предлагаем собственникам и управляющим, которым нужно видеть расходы конкретной квартиры после конкретного выезда. Он даёт основу для сравнения вариантов организации уборки по собственным данным.
Начните с перечня затрат. Для каждой позиции укажите подтверждение и основание, по которому сумма относится к уборке.
| Статья затрат | Подтверждение | Привязка к уборке | Проверка включения |
|---|---|---|---|
| Работа исполнителя | Согласованная сумма, запись выполнения и оплаты | Идентификатор уборки | Какие работы входят в оплату |
| Расходные материалы | Запись количества и стоимости | Потребление при уборке | Чьи средства использованы |
| Стирка | Документ или запись исполнителя | Обработанные комплекты | Включено ли обслуживание белья |
| Транспорт | Подтверждение поездки и суммы | Цель и объект поездки | Есть ли отдельная доплата |
| Контроль | Запись оплаченной проверки | Проверяемая уборка | Входит ли приёмка в услугу |
| Переделка | Запись повторных работ | Исходная уборка | Кто оплачивает исправление |
Если подрядчик использует свою химию за согласованную общую сумму, повторно добавлять стоимость этой химии нельзя. Собственные материалы учитывайте только в использованном количестве. Стирку и обслуживание белья добавляйте отдельными строками, когда они не включены в оплату исполнителя.
Разведите три результата: сколько денег заплатили, какие услуги и материалы использовали и сколько расчётно стоит собственный труд или износ. Эти результаты отвечают на разные вопросы. Покупка упаковки средства относится к платежам, потреблённая часть — к конкретным уборкам.
Одного общего итога для всех трёх результатов недостаточно.
Если подтверждения пока нет, оставьте сумму на уточнении. Ноль означает отсутствие затрат; пропуск означает, что запись ещё не завершена. Оценочную сумму храните отдельно от подтверждённой, чтобы предварительный итог не выглядел окончательным.
Как отделить базовые работы от доплат исполнителю
До начала учёта сохраните согласованный состав услуги: квартиру, площадь, число спальных мест, вид уборки, обслуживание белья, материалы и транспорт. Отдельно запишите дополнительные работы и условия повторного выезда. Сопоставляйте собственную уборку, горничную и компанию по этому составу. Разница в итогах имеет смысл, только если варианты покрывают одинаковую задачу и учитывают одинаковые категории расходов.
Предлагаемый внутренний порядок — сохранять предложение исполнителя вместе с записью согласования. Если условия изменились, отмечайте новую версию и основание доплаты. Устное «сегодня сложнее» не объясняет, какую работу добавили и за что заплатили.
| Что уточнить | Собственник | Горничная | Компания |
|---|---|---|---|
| Состав работ | Записать выполняемые операции | Сохранить согласованный перечень | Сохранить состав предложения |
| Включённые расходы | Указать собственные материалы | Уточнить бельё и средства | Проверить состав услуги |
| Доплаты | Отделить покупки и поездки | Согласовать дополнительные работы | Проверить исключения из предложения |
| Контроль | Записать своё время | Указать проверяющего | Уточнить способ приёмки |
| Переделка | Записать повторные действия | Уточнить условия исправления | Сохранить согласованные условия |
Генеральную уборку фиксируйте отдельным видом работ в регистре расходов. Также отделяйте внеплановую уборку, химчистку, уборку после ремонта и чистку техники внутри. Иначе увеличение месячной суммы можно ошибочно принять за удорожание обычной уборки между гостями.
Названия операций нужны здесь для разграничения оплаты. Например, мытьё поверхностей снаружи и чистку оборудования внутри проверяйте как отдельные позиции предложения. Не достраивайте перечень работ по одному названию услуги.
Для учёта достаточно согласованного состава работ.
Если горничная получает общую оплату за несколько задач, сохраните их состав и выбранное распределение суммы. Без такого разделения сравнение с компанией останется приблизительным: неизвестно, какая часть оплаты относится к уборке. Нераспределённую сумму лучше показать отдельно, чем приписать её одной задаче без основания.
Какие поля нужны в регистре расходов на уборку
В предлагаемом регистре затраты связаны с квартирой, уборкой и бронированием; отдельно сохранены оплата исполнителя и результат приёмки. Для каждой затраты предусмотрены категория, количество, единица измерения, стоимость единицы, сумма и подтверждение. Предлагаем разделить карточку уборки и строки её расходов: так одна уборка сможет содержать несколько платежей и списаний без повторения общей суммы.
Перед заполнением подготовьте список объектов, идентификаторы бронирований, предложения исполнителей, остатки материалов и подтверждения покупок. Для работы без гостевого выезда укажите отдельное основание: например, генеральная уборка или внеплановая обработка.
В карточке уборки сохраните исполнителя, вид работ, плановую и фактическую сумму, статус оплаты. Для приёмки предусмотрите самостоятельное поле: «принята», «требует исправления» или «проверка не завершена».
Макет ниже показывает часть полей регистра. Все обозначения условные; это предлагаемый внутренний порядок, а не обязательная форма.
| Уборка / квартира | Бронирование | Вид затрат | План | Факт | Подтверждение | Приёмка |
|---|---|---|---|---|---|---|
| У-01 / К-01 | Б-01 | Работа | По согласованию | По записи выполнения | Согласование и подтверждение выполнения | Принята |
| У-01 / К-01 | Б-01 | Материалы | Оценка потребления | По списанию | Запись расхода | Принята |
| У-02 / К-01 | Отдельное основание | Генеральная уборка | По предложению | На уточнении | Ожидается | Не завершена |
Дату выполнения, дату оплаты и период потребления храните отдельно. Исполнитель может убрать квартиру в одном периоде и получить оплату в другом. Средство можно купить заранее, а использовать частями.
Подтверждение согласованной цены и подтверждение платежа — разные записи.
В строке расхода сохраняйте ссылку на исходную запись или файл, по которому можно проверить сумму. Если подтверждение неполное, отмечайте, что известно: цена согласована, работа выполнена или деньги перечислены. Это позволит завершать проверку постепенно, не теряя основание расчёта.
В рабочий макет не переносите персональные данные гостей. Для связи с проживанием используйте внутренний идентификатор бронирования. Если применяете ИИ для переноса записей, сверяйте суммы, единицы и даты с оригиналами.
Как учитывать расходники по потреблению, а не по закупкам
Расходные материалы относите к уборке по использованному количеству. Закупки ведите отдельно: сколько приобрели, в какой единице, по какой фактической цене и где хранится запас. Передача упаковки на квартиру меняет место хранения, но сама по себе не подтверждает потребление. Предлагаемый порядок связывает затраты с работами, для которых материалы использовали, и отделяет их от пополнения запаса.
Стоимость потреблённого материала считайте по формуле: использованное количество × принятая стоимость единицы. Единицы должны совпадать: нельзя умножать миллилитры расхода на цену литра без пересчёта. Сохраните исходные количества, чтобы проверить вычисление.
При разных закупочных ценах выберите внутренний метод оценки. Например, учитывайте стоимость конкретной партии либо средневзвешенную стоимость имеющегося запаса. Для второго варианта делите общую стоимость запаса на его количество в одной единице измерения.
Запишите метод и применяйте последовательно.
Для рабочего раствора учитывайте фактически использованный концентрат. Пропорцию разведения берите с этикетки конкретного средства. Если раствор готовят сразу для нескольких объектов, запишите общий расход концентрата и основание распределения.
Неизмеренный расход помечайте как оценочный. Вместе с оценкой сохраняйте способ её получения: наблюдение за несколькими уборками, остаток упаковки или запись исполнителя. Не превращайте такую оценку в подтверждённое потребление без проверки.
Покупка канистры и расход средства на одну уборку — разные записи. Стоимость всей канистры нельзя повторно включать в каждую уборку.
Разделяйте химию для уборки, гостевые принадлежности, недостачи и подтверждённые потери. Средство, которое пролили, записывайте отдельной причиной списания. Иначе сравнение квартир скроет различие между обычным потреблением и потерей запаса.
Сверка запасов выглядит так: начальный остаток + поступления − потребление − прочие списания = конечный остаток. Для отдельного места хранения добавляйте входящие перемещения и вычитайте исходящие. Перемещение внутри общего запаса не меняет его суммарное количество.
Если расчётный остаток отличается от пересчитанного, проверьте единицы, пропущенные передачи и неподтверждённые списания. Сохраните причину корректировки. Подгонка расхода под остаток скрывает источник расхождения и лишает следующую сверку исходных данных.
Как разделить стирку, замену белья и расходы на оборудование
Стирку, покупку белья, ремонт техники и замену инвентаря записывайте отдельными операциями. Стирку у подрядчика связывайте с фактическим объёмом и подтверждением суммы; сначала проверьте, входит ли она в оплату уборки. Покупка комплекта белья пополняет запас, а обслуживание использованного комплекта относится к выполненным работам. В предлагаемом порядке эти операции разделены, чтобы сравнение не зависело от даты закупки.
При передаче белья сохраняйте количество в той единице, по которой согласована оплата: комплекты, отдельные изделия или вес. Не меняйте единицу внутри расчёта без объяснения. Отдельную доставку привязывайте к той же партии либо оставляйте общей, если она обслуживает несколько квартир.
Для собственной стирки выделяйте прямые материалы и оплаченный труд. Воду и электричество распределяйте только при наличии данных и выбранного основания. Если расход невозможно отделить от бытового потребления, отметьте ограничение вместо точной суммы.
Отсутствие измерения не означает нулевой расход.
Покупку пылесоса, ремонт стиральной машины и замену швабры сохраняйте в отдельных категориях. У этих записей разные основания: приобретение оборудования, восстановление его работы и обновление инвентаря. Привязку к конкретной уборке добавляйте только там, где она подтверждена.
Фактическая покупка и расчётное распределение её стоимости отвечают на разные вопросы. В одном итоге нельзя учитывать полную стоимость покупки и распределённую часть этой же стоимости.
Для оценки износа заранее выберите внутреннюю базу распределения: число использований, циклов или период эксплуатации по собственным данным. Срок службы белья и техники не назначайте без основания. Расчётную сумму помечайте отдельно от платежей и фактического потребления материалов.
В отчёте о выплатах покажите фактическую покупку. В сравнении вариантов можно использовать распределённую часть стоимости, исключив полную покупку из этого расчёта. Рядом сохраните исходную стоимость, базу распределения и долю, отнесённую к выбранному периоду.
Если бельё выбыло из запаса, сохраните причину: повреждение, потеря или плановая замена. Покупку нового комплекта не записывайте автоматически как расход одной уборки. Сначала определите, какой вопрос решает отчёт: движение денег, изменение запаса или сравнение способов обслуживания.
Как записывать транспорт, контроль и время собственника
Оплаченные поездки, доставку белья, передачу ключей и приёмку записывайте по подтверждениям с указанием цели и объекта. Время собственника сохраняйте отдельно по действиям, если включаете его в сравнение вариантов. Денежные расходы и расчётная стоимость этого времени должны иметь самостоятельные итоги. В предлагаемом порядке участие владельца остаётся видимым, но не превращается в платёж, которого не было.
Для транспорта исполнителя сначала проверьте согласованную оплату. Если поездка уже включена, отдельной строки затрат не нужно. Доплату свяжите с конкретной уборкой и сохраните основание: дополнительный выезд, доставка или другая согласованная задача.
Во внутренней записи укажите сумму, цель поездки и связь с работой. Без подтверждения оплаты эти сведения объясняют назначение расхода, но не доказывают платёж. Сохраните способ проверки и отметьте, какие данные ещё ожидаются.
Время собственника предлагаем записывать по действиям: организация, дорога, проверка, исправление недостатков. Указывайте фактическую продолжительность, насколько её удалось измерить. Оценочный интервал так и обозначайте.
Для расчётной стоимости используйте выбранную владельцем ставку.
Предлагаемый внутренний порядок: при сравнении собственной уборки с работой подрядчика сохраняйте время владельца отдельно. При одинаковых платежах объём его участия в организации и контроле может различаться.
Выбранная ставка не становится рыночным тарифом или денежным расходом. Она задаёт внутренний способ сравнения. Сохраните ставку рядом с расчётом, чтобы изменение оценки не выглядело изменением фактических платежей.
Общую поездку на несколько квартир распределяйте по заранее выбранному основанию: например, по подтверждённому времени на объектах. Сумма распределённых частей должна совпадать с общей затратой. Саму общую сумму после распределения повторно в итог не добавляйте.
Если данных для распределения нет, оставьте расход общим. Равные доли тоже можно использовать как внутреннее допущение, но его нужно записать. Такая разбивка не подтверждает фактическую стоимость поездки для каждой квартиры.
Пять шагов: от выезда гостя до принятой записи расходов
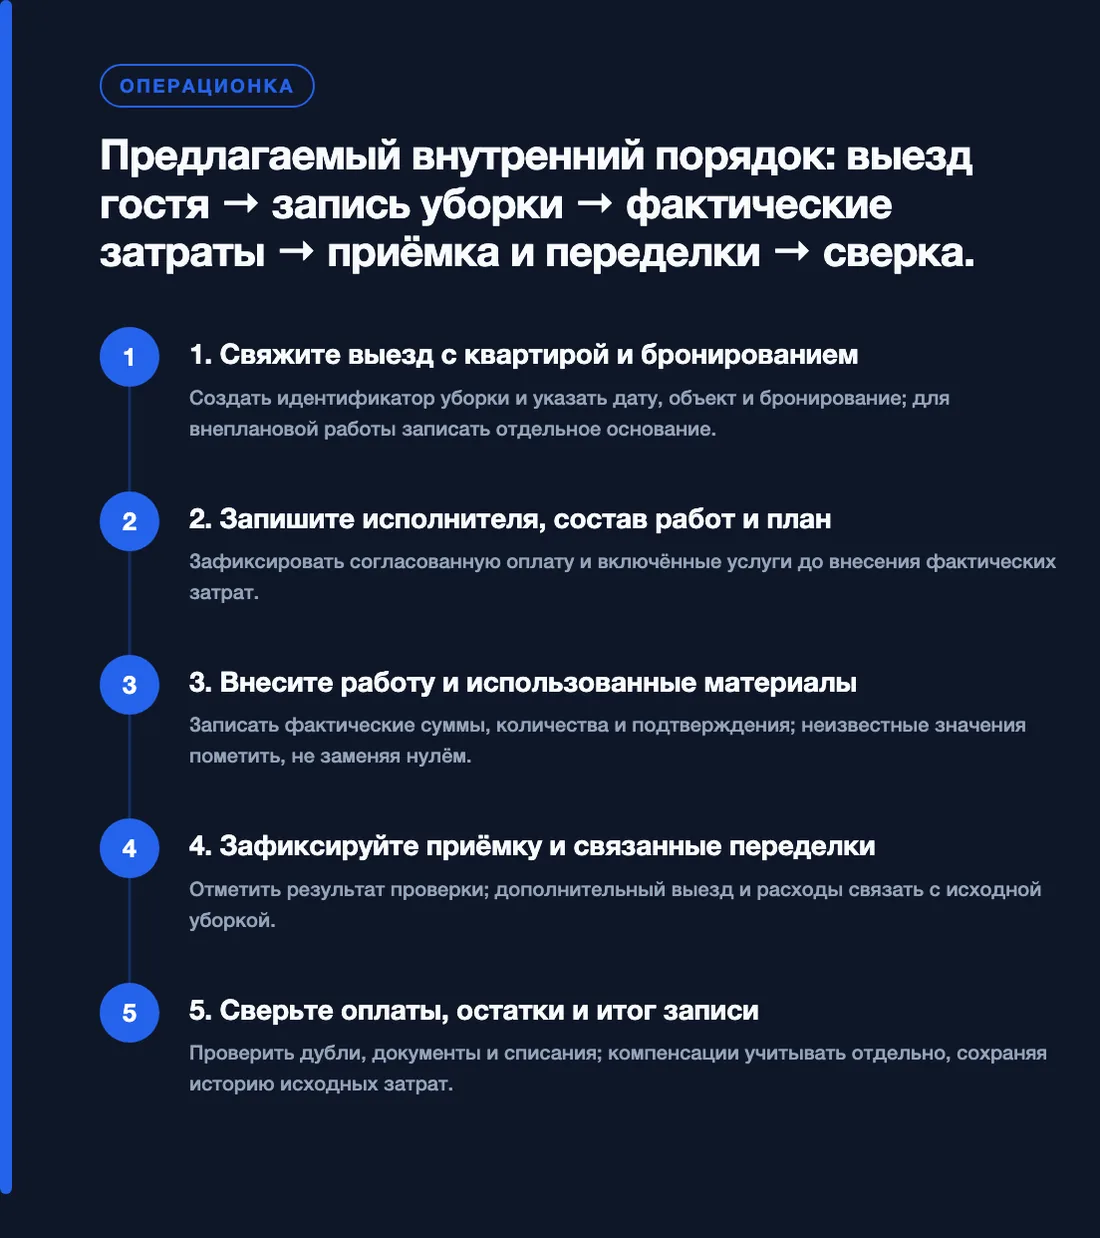
Предлагаемый внутренний порядок: выезд гостя → запись уборки → фактические затраты → приёмка и переделки → сверка.
Предлагаемый внутренний порядок начинается со связи выезда с бронированием и заканчивается сверкой затрат, оплат и приёмки. Каждый шаг оставляет проверяемую запись: основание работ, согласованную сумму, фактические расходы, результат проверки и исправления. Неподтверждённые значения сохраняйте отдельно. Завершённая уборка и завершённая запись расходов могут иметь разные статусы, если документы или суммы ещё ожидаются.
1. Свяжите выезд с квартирой и бронированием
Создайте идентификатор уборки. Укажите объект, дату работ и бронирование, после которого квартиру готовят к следующему заезду. Для внеплановой работы запишите самостоятельное основание. Потеря этой связи мешает проверить расходы по выезду.
2. Запишите исполнителя, состав работ и план
Сохраните согласованную оплату и включённые услуги. Дополнительные работы обозначьте отдельно. План нужен для сравнения с фактом; он не подтверждает платёж. Если условия меняются, оставьте причину и запись согласования доплаты.
3. Внесите работу и использованные материалы
Запишите фактические суммы, количества и подтверждения. Материалы перенесите из учёта потребления, сохранив единицу и принятую стоимость. Закупку всей упаковки не подставляйте вместо расхода. Неизвестную сумму пометьте «уточнить» и укажите, кто проверит запись.
4. Зафиксируйте приёмку и связанные переделки
Сохраните результат проверки. Если нужны исправления, создайте связанную запись с причиной, исполнителем и дополнительными затратами. По предлагаемому порядку переделку проверяют повторно. До проверки исходный недостаток остаётся открытым, даже если повторные работы уже оплатили.
5. Сверьте оплаты, остатки и итог записи
Проверьте подтверждения, дубли и списания. Отделите ожидаемые компенсации от полученных. Сохраните исходные затраты и историю корректировок. После сверки отметьте, какие суммы подтверждены, а какие ещё требуют проверки.
Результат процесса — запись, которую можно восстановить от итоговой суммы до каждого основания. Для каждой квартиры видны выполненные работы и незавершённые вопросы. Закрытие периода не должно стирать отсутствующие подтверждения: их статус остаётся видимым до уточнения.
У принятой уборки тоже могут оставаться вопросы по оплате.
Поэтому статус работ, статус приёмки и статус проверки расходов лучше хранить раздельно. При изменении суммы сохраняйте предыдущую запись, причину исправления и дату. Это позволит объяснить, почему итог отчёта изменился после первоначальной сверки.
Как учитывать переделки и компенсации
Переделку связывайте с исходной уборкой и записывайте как отдельный эпизод: недостаток, момент обнаружения, подтверждение, исполнитель исправления, дополнительные расходы и повторная приёмка. Полученную компенсацию показывайте самостоятельной строкой. Предлагаемый порядок сохраняет стоимость первоначальной работы и показывает, что добавилось из-за исправления. Он не определяет, кто должен оплачивать инцидент: здесь учитываются согласованные работы и подтверждённые суммы.
Сохраните описание недостатка и подтверждение для внутреннего разбора. Формулировка «уборка плохая» не объясняет предмет повторной работы. Указывайте конкретное обнаруженное несоответствие согласованному составу услуги, не превращая запись в полный уборочный чек-лист.
| Поле карточки | Что записать |
|---|---|
| Исходная уборка | Идентификатор и объект |
| Причина | Обнаруженный недостаток |
| Подтверждение | Запись проверки или обезличенное фото |
| Повторные работы | Согласованный состав исправления |
| Дополнительные расходы | Работа, материалы, транспорт, контроль |
| Компенсация | Полученная сумма и подтверждение |
| Повторная приёмка | Результат проверки исправления |
Дополнительную оплату труда, расходные материалы, транспорт и контроль разносите по категориям. Даже если исполнитель исправляет работу без доплаты, проверьте другие затраты эпизода. Поездку проверяющего или собственные материалы запишите, если они действительно использованы.
Возврат гостю учитывайте отдельно от стоимости работ. Связывайте возврат с инцидентом только при подтверждённом основании. Условия исправления и компенсации сохраняйте вместе с конкретным соглашением; не записывайте предполагаемое возмещение как уже полученное.
Ожидаемую компенсацию из фактических затрат не вычитайте.
В отчёте покажите исходные расходы, дополнительные расходы и полученную компенсацию. Отдельный итог после компенсации должен сохранять расшифровку. Иначе по итоговой сумме нельзя будет восстановить стоимость работ и размер поступления.
Если компенсация поступила в другом месяце, сохраните дату получения и связь с исходным эпизодом. В отчёте о движении денег она относится к дате поступления. В разборе эпизода её можно показать рядом с первоначальными затратами, явно обозначив период получения.
Предполагаемая потеря бронирования не входит в фактические расходы на уборку. Если ведёте разбор таких последствий, храните его отдельно с указанием предположений. Переделка также не создаёт новый гостевой выезд для расчёта показателей.
Как рассчитать расходы за месяц, на уборку и занятую ночь
Для месячного расчёта сначала определите квартиру, период и состав затрат. В затраты периода включайте относящиеся к нему услуги и потреблённые материалы; денежные выплаты показывайте отдельно. Затем выбирайте знаменатель под вопрос: число обычных уборок, завершённых бронирований или занятых ночей. Предлагаемые показатели требуют согласованной выборки: расходы выбранных уборок делятся на число этих же уборок.
Средние расходы на принятую обычную уборку = затраты выбранных принятых обычных уборок / число этих уборок. Если включаете связанные переделки, обозначьте это в названии показателя. Повторную работу не считайте дополнительным гостевым выездом.
Расходы уборок с незавершённой приёмкой покажите отдельно. Не включайте их в числитель среднего по принятым уборкам, исключая сами уборки из знаменателя. Иначе показатель смешает разные группы работ.
Общая нагрузка расходов на уборку = все затраты выбранного состава за месяц / число обычных уборок этого месяца. Здесь могут присутствовать генеральная уборка и внеплановые работы. Поэтому результат отличается от согласованной цены работы исполнителя.
Для общей нагрузки определите статус уборок в знаменателе и сохраните его в названии показателя. Например, можно считать выполненные обычные уборки, включая те, чья приёмка ещё не завершена. Такой расчёт будет предварительным, если часть расходов неизвестна.
Расходы периода на завершённое бронирование = затраты периода / число завершённых в этом периоде бронирований.
Расходы на занятую ночь = затраты периода / число занятых ночей в этом периоде.
Первый из этих показателей описывает нагрузку затрат периода, а не точную себестоимость каждого проживания. Для расчёта конкретного бронирования нужны связанные с ним расходы и выбранное распределение общих затрат. Бронирования, пересекающие границу месяца, учитывайте по заранее записанному внутреннему порядку.
При нулевом знаменателе показатель не рассчитывайте.
Цена работы исполнителя, средние расходы на уборку и расходы на занятую ночь имеют разные основания расчёта. Перед сравнением проверьте состав затрат, период и знаменатель.
Полученные компенсации показывайте отдельно от затрат. Если нужен показатель после компенсации, вычтите только поступления, отнесённые к выбранным расходам, и обозначьте это в названии. Сохраняйте рядом исходный показатель до вычета.
Для планирования умножайте ожидаемое число выездов на наблюдаемые расходы обычной уборки. Генеральные и внеплановые работы добавляйте отдельно по собственному плану. Плановую компенсацию не используйте для уменьшения расходов, если её получение лишь предполагается.
Оценка числа выездов через занятые ночи и среднюю длительность проживания остаётся приближённой. При таком расчёте отдельно учтите проживания, которые пересекают границы месяца. Сохраните допущения рядом с планом и сравните его с фактом после завершения периода.
Условный пример: расходы одной квартиры за месяц
Все числа в этом разделе условные. Рассмотрим одну квартиру за один месяц: 10 завершённых бронирований, 10 принятых обычных уборок и 20 занятых ночей. Все указанные работы относятся к этому периоду, компенсация получена в том же месяце. Стирку оплачивают отдельно; оценки времени собственника и износа исключены, а суммы не описывают рыночные тарифы или предложения исполнителей.
Условный пример: состав затрат и полученная компенсация
| Позиция | Условная сумма | Основание расчёта |
|---|---|---|
| Работа при обычных уборках | 10 000 ₽ | Общая оплата исполнителя |
| Отдельно оплаченная стирка | 2 000 ₽ | Бельё после этих проживаний |
| Использованные расходники | 500 ₽ | Потребление за период |
| Транспорт | 500 ₽ | Поездки для обычных уборок |
| Обычные уборки — всего | 13 000 ₽ | Промежуточный итог четырёх позиций |
| Генеральная уборка | 2 000 ₽ | Отдельная работа |
| Переделка | 800 ₽ | Дополнительные затраты |
| Затраты до компенсации | 15 800 ₽ | 13 000 + 2 000 + 800 |
| Полученная компенсация | 300 ₽ | Отдельное поступление |
| Итог после компенсации | 15 500 ₽ | 15 800 − 300 |
Строки с промежуточным и общим итогами повторно не суммируются.
Средние расходы обычной уборки без переделки в этом примере составляют 13 000 / 10 = 1 300 ₽. Общая нагрузка до компенсации — 15 800 / 10 = 1 580 ₽ на обычную уборку. После полученной компенсации она равна 15 500 / 10 = 1 550 ₽.
На завершённое бронирование после компенсации также приходится 1 550 ₽: знаменатели в этом условном примере совпали. Это не отдельная цена обслуживания каждого бронирования. В сумме присутствуют генеральная уборка и переделка, распределённые здесь через общий показатель периода.
На занятую ночь до компенсации приходится 15 800 / 20 = 790 ₽. После компенсации — 15 500 / 20 = 775 ₽. Оба результата следуют из условных чисел и не описывают тариф исполнителя.
Изменим допущение в том же условном примере: 20 ночей распределены между пятью завершёнными бронированиями и пятью обычными уборками. Оставим 1 300 ₽ на обычную уборку и прежние суммы генеральной уборки, переделки и компенсации. Предположим, что обычные затраты уменьшаются пропорционально числу уборок.
Получим: 5 × 1 300 + 2 000 + 800 = 9 300 ₽ до компенсации. После её получения: 9 300 − 300 = 9 000 ₽, или 450 ₽ на занятую ночь.
Разница показывает влияние числа выездов при выбранных допущениях. В реальных записях транспорт, стирка и материалы могут изменяться иначе, поэтому пропорциональное уменьшение нужно проверять отдельно. Это сравнение условных сценариев, а не прогноз расходов или дохода.
Как проверить, что учёт работает
Регистр готов к внутреннему использованию, когда каждую принятую уборку можно связать с объектом, основанием, составом затрат и результатом проверки. Неизвестные суммы и незакрытые переделки должны оставаться видимыми. Сверка с оплатами и остатками объясняет расхождения между выплатами и затратами периода. Для этого в предлагаемом порядке сохраняются даты, количество материалов и история исправлений.
Предлагаем проверять записи по следующим признакам:
- У каждой уборки есть квартира, идентификатор и бронирование либо отдельное основание работ.
- Каждая сумма имеет подтверждение или явную отметку, что её нужно уточнить.
- Включённые услуги отмечены; одна затрата не попала в итог повторно.
- Остатки расходников сверены с закупками, перемещениями, потреблением и прочими списаниями.
- Переделки связаны с исходной уборкой, а результат повторной приёмки сохранён.
- Время собственника и расчётный износ вынесены в самостоятельные итоги.
- В показателях по выбранным уборкам числитель и знаменатель относятся к одной группе работ.
Дубли завышают итог. Повторное добавление включённых услуг искажает сравнение исполнителей. Закупки вместо потребления смещают затраты между месяцами, а переделки в числе гостевых выездов занижают показатель на уборку.
Каждому расхождению нужна причина.
Если выплаты превышают затраты периода, проверьте закупленные запасы, авансы и оплату работ других периодов. Если затраты превышают выплаты, проверьте неоплаченные работы и потребление ранее купленных материалов. Это направления проверки, а не готовое объяснение любого расхождения.
Разницу между планом и фактом разбирайте по строкам. Изменение состава работ, объёма материалов и согласованной цены сохраняйте отдельными основаниями. Общая пометка «перерасход» не объясняет, какую часть суммы нужно проверить.
Такой регистр предназначен для внутреннего управленческого учёта. В нём можно проследить движение денег, потребление материалов и расчётные оценки, сохраняя для них разные итоги. Статья не устанавливает правила налогового учёта и не подтверждает достаточность документов для него.
При переносе порядка на другие объекты сохраняйте единые названия категорий и единицы измерения. Исключения отмечайте в конкретной записи: например, стирка включена в оплату или доставка обслуживает несколько квартир. Тогда сравнение останется проверяемым, даже если условия работы исполнителей различаются.
Если рассматриваете автоматизацию, изучите проект разрабатываемого софта Rent System для посуточной аренды.
Частые вопросы
Предлагаемый порядок разделяет платежи, потребление материалов и расчётные оценки. Ниже — ответы о ситуациях, в которых эти записи легко смешать: закупка запаса, включённые услуги, собственное время и переделки. Во всех случаях сохраняйте исходную сумму и основание распределения. Это позволит восстановить расчёт, даже если итог периода изменится после уточнения записей.
Нужно ли относить всю закупку расходников на одну уборку?
Нет, если часть материалов осталась в запасе. Полную покупку показывайте в платежах, а к уборке относите стоимость использованного количества. Если количество пока неизвестно, сохраните оценку с явной отметкой и способом расчёта.
Как учитывать стирку, если она входит в оплату горничной?
Сохраните общую оплату и отметку, что стирка включена. Повторно добавлять её стоимость в итог не нужно. Если для сравнения требуется разбивка, используйте согласованные суммы или обозначенное внутреннее распределение; сумма частей должна совпадать с общей оплатой.
Можно ли включить время собственника в расходы на уборку?
Для внутреннего сравнения можно рассчитать стоимость времени по выбранной владельцем ставке. Показывайте её отдельно от фактических платежей. Сохраняйте продолжительность действий и ставку, чтобы было видно, как получена оценка.
Как учитывать переделку, если исполнитель исправил всё без доплаты?
Свяжите переделку с исходной уборкой и укажите отсутствие дополнительной оплаты исполнителю. Проверьте остальные затраты: собственные материалы, транспорт и оплаченный контроль. В предложенном порядке результат повторной проверки сохраняется даже при отсутствии новых платежей.
Нужно ли вычитать обещанную компенсацию из расходов?
Нет. Ожидаемую компенсацию храните отдельно до подтверждения получения. После поступления покажите её самостоятельной строкой и, при необходимости, рассчитайте отдельный итог после компенсации, сохранив исходные затраты.
Как рассчитать расходы на уборку, если в месяце не было гостевых выездов?
Затраты периода можно показать общей суммой, разделив генеральные, внеплановые и другие работы. Средний показатель на обычную уборку при нулевом числе таких уборок не рассчитывайте. Отсутствие знаменателя не означает, что понесённые затраты равны нулю.
Источники
Ниже — конкретные страницы исполнителей с описаниями услуг по уборке посуточных квартир. Их используйте для проверки состава отдельного предложения, а не как подтверждение единого тарифа. Регистр, формулы распределения и порядок работы с переделками в этой статье — предлагаемый внутренний порядок; суммы учебного расчёта условные и из этих страниц не взяты.