Процент за управление квартирой посуточно имеет смысл сравнивать вместе с базой расчёта, составом услуг и отдельными расходами. Для проверки предложения нужны перечень включённых работ и расчёт выплаты собственнику на одинаковых исходных данных. Ниже — предлагаемый внутренний порядок проверки и условные примеры, а не рыночные тарифы.
Как оценить процент управления квартирой посуточно
Чтобы оценить процент за управление квартирой посуточно, выясните, от какой суммы его начисляют. Затем проверьте включённые работы и отдельные расходы. Сам процент не определяет выплату собственнику. В условном примере при выручке 100 000 ₽, расходах 30 000 ₽ и ставке 20% выплата составит 50 000 ₽ при начислении от выручки. При начислении после этих расходов — 56 000 ₽.
Эта проверка нужна собственнику, который выбирает управляющего, и оператору, который объясняет расчёт клиенту. Общая задача — получить сумму, которую обе стороны могут повторно рассчитать по одним исходным строкам. Если для объяснения итоговой выплаты приходится угадывать значение слова «доход», предложение пока нельзя сопоставить с другим.
Сначала обозначьте модель сотрудничества. Здесь рассматриваем вариант, в котором управляющий получает долю согласованной базы. Сравнение с фиксированной платой собственнику потребует другого расчёта.
При отдельном сопровождении продаж нужно выяснить границы работы. Кто ведёт объявления и бронирования? Кто отвечает за заселение и обслуживание квартиры? Дальше разбираем только процентное вознаграждение при указанном составе услуг.
Названия «полное управление» недостаточно.
Оно не показывает, кто оплачивает фотографии, стирку или выезд мастера. Даже одинаковая формула не делает предложения сопоставимыми, если в одном случае эти работы включены, а в другом требуют отдельных платежей. Для сравнения нужно раскрыть содержание каждой услуги.
Результат проверки — карточка услуг, воспроизводимый расчёт выплаты и список вопросов по неизвестным условиям. Сохраните исходную версию: она пригодится при проверке первого отчёта. По этому набору можно обсуждать конкретные строки вместо впечатления от ставки.
Процент имеет смысл сравнивать вместе с базой расчёта, составом услуг и отдельными платежами.
Что подготовить перед проверкой предложения
Перед проверкой соберите описание услуг, правило начисления вознаграждения и перечень отдельных платежей. Добавьте обезличенный образец ежемесячного отчёта, если управляющий его предоставляет. Выберите один расчётный период и один способ учёта выручки. Для сравнения вариантов используйте одинаковые исходные суммы. Неизвестный расход отмечайте словом «уточнить»: пустая строка не подтверждает, что платить за работу не придётся.
Предлагаем заполнять такую карточку исходных данных. Это внутренний порядок проверки, который можно вести в обычной таблице.
- Период: какой месяц или другой отрезок охватывает расчёт.
- Выручка: поступившие деньги либо стоимость состоявшихся проживаний — выбрать один подход.
- Состав услуг: работа, исполнитель, включение в вознаграждение, отдельный плательщик.
- База: поступления, которые входят в неё, и расходы, которые уменьшают её.
- Вознаграждение: ставка, правило округления и дополнительные условия начисления.
- Расходы объекта: название каждой статьи, сумма и способ подтверждения.
- Отчёт: строки, по которым можно проверить базу, удержания и выплату.
Способ учёта влияет на состав операций периода. В условной ситуации гость оплачивает проживание заранее, а возврат получает позже. При сравнении поступлений одного варианта со стоимостью проживаний другого разница возникает ещё до начисления процента. Запишите, какие операции относятся к выбранному периоду и какие переходят в следующий.
Образец отчёта помогает увидеть пробелы заранее. Допустим, в нём есть только «доход», «расходы» и «к перечислению». Для проверки нужна расшифровка этих сумм. Без неё не видно, какие расходы объекта уже удержаны и от чего начислено вознаграждение.
У каждого неизвестного условия должен быть отдельный вопрос.
Для учебного сравнения можно выбрать условные суммы. Для проверки реального предложения нужны его собственные условия, включая услуги, которые собственник оплачивает напрямую. Запишите такие платежи рядом с карточкой, даже если управляющий не показывает их в отчёте.
Отделяйте подтверждённое условие от предположения. В рабочей таблице для этого можно добавить графу «основание»: описание предложения, пояснение управляющего или строка образца отчёта. Если источники расходятся, сохраните обе формулировки и отметьте вопрос. До уточнения не выбирайте удобный вариант самостоятельно.
Проверка предложения за три последовательных шага
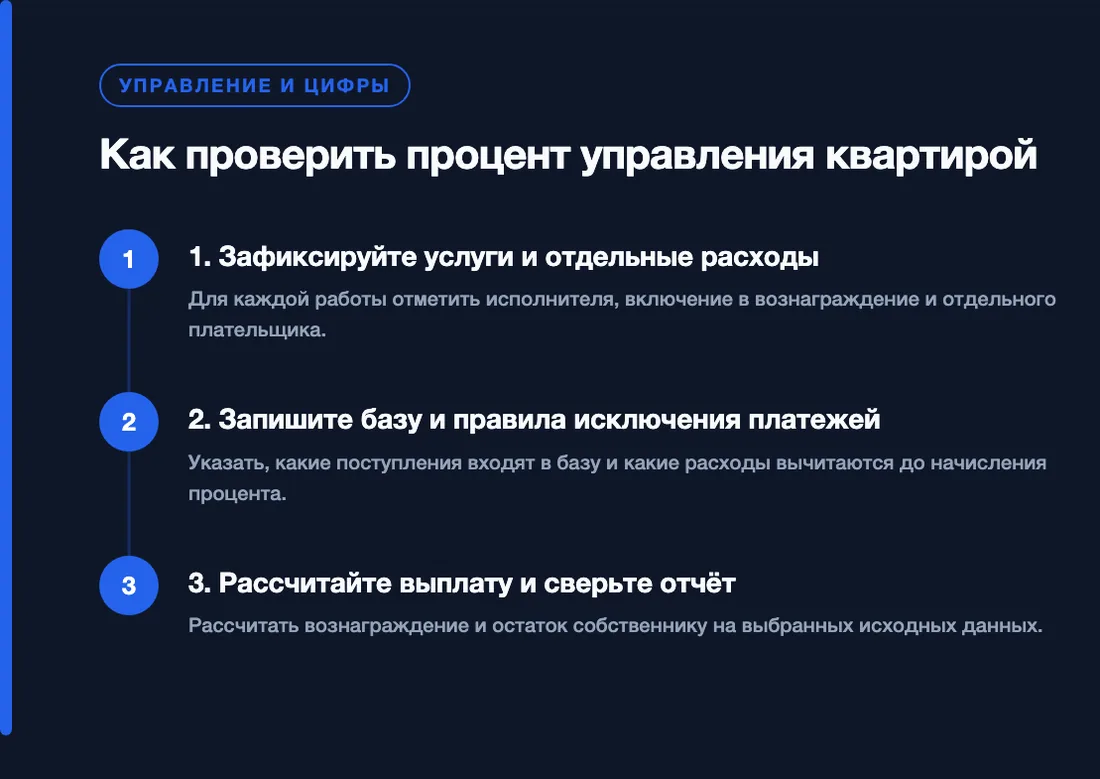
Как проверить процент управления квартирой
Проверяйте предложение последовательно: сначала распределите услуги и расходы, затем определите базу, после этого рассчитайте выплату и проверьте отчёт. Это предлагаемый внутренний порядок. Неизвестное условие сначала уточняют и только потом используют в формуле. Проверку можно завершить, когда понятно, кто выполняет каждую работу, какие суммы участвуют в начислении и как получается остаток собственнику.
Каждый шаг должен оставлять проверяемый результат: заполненную карточку, описание базы или расчёт. Устное пояснение перенесите в рабочую запись. Если формулировка допускает разные трактовки, уточните её. Например, «уборка включена» требует ответа: включена организация работы или оплата исполнителю?
Неизвестная строка — ещё не нулевой расход.
Не переходите к сравнению выплат, пока эта строка способна изменить итог. Для неё заведите вопрос и отметьте, какой части расчёта он касается. После ответа обновите исходные данные. Арифметика с догадками лишь создаст видимость завершённой проверки.
1. Зафиксируйте услуги и отдельные расходы
Для каждой работы запишите исполнителя, включение в вознаграждение и плательщика. Отдельно отметьте организацию услуги и оплату исполнителю. Неизвестные условия вынесите в список вопросов управляющему. Пока нет ответа, не считайте строку бесплатной и не включайте предполагаемую стоимость в расчёт.
Результат шага — карточка, где у каждой работы есть понятный статус. Если одна услуга включает несколько действий, разделите её. Например, организация съёмки и оплата фотографу могут требовать разных строк.
2. Запишите базу и правила исключения платежей
Перечислите поступления, которые входят в базу, и расходы, которые вычитают до начисления процента. Для сбора за уборку, возвратов и обеспечительного платежа заведите отдельные правила. Укажите период отражения каждой операции, чтобы одинаково трактовать исходные суммы при повторной проверке отчёта.
Результат шага — описание базы через конкретные строки. Формулировки «доход» или «после расходов» сами по себе для этого недостаточны. По записи должно быть понятно, какую сумму взять и что из неё вычесть.
3. Рассчитайте выплату и сверьте отчёт
На выбранных данных вычислите базу, вознаграждение и остаток собственнику. Затем найдите соответствующие строки в образце отчёта. Проверьте, что каждое удержание учтено один раз, а итог можно получить без пояснений по телефону. Расхождение запишите отдельно и запросите его расшифровку.
Результат шага — расчёт с привязкой к исходным записям. Совпадение итоговой суммы недостаточно, если состав удержаний остаётся неизвестным. Проверять нужно и итог, и путь к нему.
Какие услуги входят в процент, а какие оплачиваются отдельно
Состав услуг проверяют по каждой работе: кто её выполняет, входит ли работа в вознаграждение и кто оплачивает исполнителя. Организация уборки сама по себе не означает, что управляющий оплачивает уборку из своего процента. Аналогично координация ремонта и стоимость деталей — разные строки. Для сравнения предложений эти различия нужно записать до расчёта выплаты.
Ниже — учебный фрагмент карточки, а не условия конкретной компании. Статусы «входит» и «отдельно» показывают способ заполнения строк. В реальной карточке поставьте их после получения ответа; до этого используйте «нужно уточнить».
| Работа | Статус | Исполнитель | Плательщик | Предлагаемое подтверждение отдельного расхода |
|---|---|---|---|---|
| Подготовка квартиры | Нужно уточнить | Уточнить | Уточнить | Смета или перечень закупок |
| Фотографии | Нужно уточнить | Уточнить | Уточнить | Запись об оплате съёмки |
| Объявления и бронирования | Нужно уточнить | Уточнить | Уточнить | Расшифровка платных размещений |
| Общение и заселение | Нужно уточнить | Уточнить | Уточнить | Запись об отдельно оплачиваемом выезде |
| Организация уборки | Входит, условный статус | Управляющий в примере | Покрывает вознаграждение | Отдельный расход отсутствует в примере |
| Уборка и стирка | Отдельно, условный статус | Исполнитель в примере | Собственник в примере | Запись об оплате работ |
| Цены и каналы продаж | Нужно уточнить | Уточнить | Уточнить | Перечень оплачиваемых инструментов |
| Техническое обслуживание | Нужно уточнить | Уточнить | Уточнить | Заказ работ и запись об оплате |
Сбор за уборку, полученный от гостя, добавьте отдельно: он не заменяет строку оплаты уборщика.
Описание работы и основание платежа решают разные задачи. Первая запись показывает, за что отвечает исполнитель. Вторая объясняет сумму в расчёте. Если в карточке указана только ответственность за уборку, из этого ещё нельзя вывести стоимость услуги и её влияние на выплату.
Если в предложении есть управление ценами, уточните содержание работы. Это может быть изменение стоимости ночи, контроль ограничений бронирования или обновление объявлений — конкретные действия нужно подтвердить в рассматриваемом предложении. Заполненная строка показывает ответственность исполнителя, но сама по себе не подтверждает будущую загрузку квартиры.
Для разовых и повторяющихся работ предусмотрите разные отметки. Подготовка квартиры перед началом сотрудничества и уборка после проживания попадают в расчёт по разным основаниям. В предлагаемой карточке достаточно указать, какое событие вызывает расход и в каком периоде его учитывают.
От какой суммы управляющий рассчитывает процент
В рассматриваемой модели вознаграждение управляющего рассчитывают на основе согласованной базы. В одном условном варианте базой служит выручка от проживания, в другом — выручка после перечисленных вычетов. Слова «от чистой прибыли» не раскрывают расчёт. Нужен список расходов, которые уменьшают базу до начисления процента, и расходов, которые удерживают только при определении выплаты собственнику.
В этой статье комиссия управляющего означает его вознаграждение. Комиссия площадки — отдельная статья расходов объекта. Чтобы не смешивать платежи, используйте разные названия в карточке и отчёте: «вознаграждение за управление», «комиссия канала продаж», «расход на приём платежа».
Для базы от выручки сначала определяют выручку, затем умножают её на ставку. Расходы объекта при этом уменьшают выплату собственнику, но не уменьшают базу вознаграждения.
Для базы после вычетов сначала определяют выручку и вычитают согласованные статьи. Процент начисляют на остаток. Уточните каждую статью из предложения: комиссии площадок, эквайринг, уборку, прачечную, коммунальные расходы или согласованные работы мастера.
Перечень вычетов нужен для конкретного расчёта.
Рядом с названием каждой статьи запишите ответ: «уменьшает базу», «только уменьшает выплату» или «уточнить». Так собственник увидит, например, что ремонт учтён в расходах объекта, но по выбранным условиям не участвует в расчёте процента.
Если базу описали одной общей строкой, разложите её на составляющие. Сумма «выручка после расходов» должна получаться из тех же исходных записей, которые используют для расчёта выплаты. Иначе одинаковое название может скрывать разные наборы операций.
Не объединяйте начисленную стоимость бронирований и поступившие деньги в одну сумму. Сначала выберите способ учёта и правила переходящих операций. Иначе база может меняться из-за момента оплаты, даже когда стоимость проживания осталась прежней.
Особенно внимательно проверяйте суммы, уже уменьшенные на комиссию канала продаж. Если в строке указано поступление после удержания, повторное вычитание той же комиссии исказит расчёт. Для предлагаемого порядка сверки запишите, показана исходная сумма или сумма после удержаний.
Название базы не заменяет перечень вычетов. Для проверки процента нужны строки, из которых складывается сумма начисления.
Как проверить уборку, возвраты и обеспечительный платёж
Сбор за уборку, расход на уборку, возврат гостю и обеспечительный платёж нужно проверять раздельно. Для каждого платежа выясните включение в базу, период отражения и подтверждающую запись. В предлагаемом внутреннем порядке обеспечительные платежи ведут отдельно от выручки от проживания. Здесь рассматриваем только отражение этих сумм в рабочем расчёте.
Сбор за уборку — поступление от гостя. Оплата уборщику и прачечной — расход объекта. В условном расчёте эти суммы могут различаться, поэтому объединённая строка «уборка» скрывает движение денег. Для проверки нужны оба значения и правило участия каждого в расчёте вознаграждения.
| Вид платежа | Включение в базу | Момент отражения | Предлагаемая подтверждающая запись |
|---|---|---|---|
| Оплата проживания | По выбранному правилу выручки | Поступление или состоявшееся проживание | Бронирование и запись о начислении либо оплате |
| Сбор за уборку | Нужно уточнить | По согласованному правилу | Отдельная строка поступления |
| Оплата уборки и стирки | Вычет из базы нужно уточнить | В выбранном периоде расходов | Запись об оплате исполнителю |
| Возврат гостю | Корректировку базы нужно уточнить | По правилу возвратов | Связь возврата с бронированием |
| Обеспечительный платёж | Отдельный учёт в предлагаемом порядке | Получение и возврат раздельно | Реестр движения обеспечительных платежей |
Возвраты гостям требуют проверки корректировки базы вознаграждения. Спросите, как управляющий пересчитывает начисление, если оплату и возврат отражают в разных периодах. Для каждого канала продаж используйте подтверждённые условия конкретной операции.
Отмена и возврат — разные записи.
Для отмены без поступления денег и для возврата ранее полученной оплаты нужны разные сведения. Одна отметка «отменено» не показывает, были ли деньги и какую сумму вернули. В рабочем реестре предлагается отдельно отмечать изменение бронирования и движение оплаты.
Зафиксируйте связку: идентификатор бронирования, первоначальная сумма, возврат, период корректировки. Тогда при сверке можно проверить, сохранилось ли вознаграждение на возвращённую гостю сумму. Результат сопоставьте с согласованным правилом. Пока такого правила нет, расчёт этой операции остаётся открытым.
Для обеспечительного платежа в предлагаемом реестре нужны запись о получении, запись о возврате и остаток. Если сумма отражена в отчёте иначе, потребуется отдельное объяснение её места в расчёте. Само наличие поступления не служит основанием включать его в учебную выручку от проживания.
Как записать формулу вознаграждения и выплаты
В условной модели вознаграждение равно базе, умноженной на ставку, а выплата собственнику — выручке за вычетом расходов и вознаграждения. Расход, который уменьшает базу, уже входит в общий перечень расходов объекта. Его не нужно повторно вычитать из выплаты. Формула работает при заданных строках и едином расчётном периоде.
Обозначим V как выручку от проживания, E — все расходы, которые удерживают из этой выручки. D — часть этих расходов, уменьшающая базу. p — условная ставка в десятичной записи.
Буква B обозначает базу, M — вознаграждение, O — выплату собственнику.
Для начисления от выручки:
B = V; M = B × p.
Для начисления после согласованных вычетов:
B = V − D; M = B × p.
В обоих вариантах учебной модели:
O = V − E − M.
Здесь D входит в E. Если уборка уменьшает базу, её стоимость сначала участвует в вычислении B. При определении O уборка остаётся частью E. Дополнительное вычитание D из O спишет тот же расход повторно.
Разделяйте определение базы и распределение денег.
Перед применением формулы проверьте границы модели. В ней нет отдельных поступлений за уборку, движения обеспечительных платежей и дополнительных удержаний. Отрицательную базу здесь не моделируем. Если исходные условия отличаются, сначала опишите дополнительные строки и их место в расчёте.
Расходы объекта и вознаграждение управляющего учитываются при расчёте выплаты отдельно. Для каждой суммы должно быть понятно, к какой группе она относится. Расходы, которые собственник оплачивает вне отчёта, записывайте отдельно от E. Иначе модель перестанет соответствовать перечисляемой сумме.
У одной суммы может быть две отметки, но одно удержание из выплаты. Например, расход входит в E и одновременно входит в D. Первая отметка нужна для распределения выручки, вторая — для определения базы вознаграждения. Это разные вычисления с одной исходной записью.
Расход уменьшает выплату один раз, даже если он также участвует в расчёте базы вознаграждения.
Условный пример: процент от выручки
В условном учебном примере за один месяц выручка от проживания составляет 100 000 ₽, расходы объекта — 30 000 ₽. Ставка вознаграждения — 20%. Управляющий начисляет процент на всю выручку. Его вознаграждение составляет 20 000 ₽, выплата собственнику по модели — 50 000 ₽. Ставка выбрана для арифметики и не описывает рынок.
Все расходы в примере удерживают из выручки. Возвратов гостям, отдельных сборов за уборку, обеспечительных платежей и дополнительных удержаний нет. Собственник не оплачивает перечисленные расходы второй раз вне расчёта. Эти допущения позволяют проверить итог без недостающих строк.
| Строка учебного расчёта | Условная сумма | Роль в модели |
|---|---|---|
| Выручка V | 100 000 ₽ | Поступления за проживание |
| Комиссии продаж и платежей | 10 000 ₽ | Часть E |
| Уборка и стирка | 12 000 ₽ | Часть E |
| Коммунальные и прочие согласованные расходы | 8 000 ₽ | Часть E |
| Все расходы E | 30 000 ₽ | Удержание из выручки |
| База B | 100 000 ₽ | Совпадает с V |
| Ставка p | 20% | Условное значение |
| Вознаграждение M | 20 000 ₽ | 100 000 × 0,20 |
| Выплата O | 50 000 ₽ | 100 000 − 30 000 − 20 000 |
Сумма 10 000 ₽ не обозначает тариф определённой площадки или банка. Это объединённая учебная статья. В рабочем отчёте её нужно раскрыть по каналам продаж и способам оплаты.
Сначала проверим расходы: 10 000 + 12 000 + 8 000 = 30 000 ₽. Затем вознаграждение: 100 000 × 0,20 = 20 000 ₽. После вычитания расходов и вознаграждения остаётся 50 000 ₽.
Обратное сложение подтверждает арифметику.
Расходы 30 000 ₽, вознаграждение 20 000 ₽ и выплата 50 000 ₽ вместе дают исходные 100 000 ₽. Однако такое совпадение не подтверждает состав услуг реального предложения. В учебном примере он задан заранее.
Это выплата по указанной модели, а не остаток после всех платежей собственника. Расходы за пределами отчёта потребуется проверить отдельно. Их добавление изменит личный расчёт собственника, но не должно незаметно менять строку перечисления управляющим.
При переносе примера в таблицу подпишите назначение каждой суммы. Строка «все расходы» — итог входящих в неё статей. Её нельзя складывать с комиссиями, уборкой и коммунальными расходами как ещё один расход.
Условный пример: тот же процент после вычета расходов
Во втором условном примере исходные данные сохраняются: выручка 100 000 ₽, расходы 30 000 ₽, ставка 20%. Меняется только база: все перечисленные расходы уменьшают её до начисления вознаграждения, поэтому D = E. База составляет 70 000 ₽, вознаграждение — 14 000 ₽, выплата собственнику — 56 000 ₽. Разница с начислением от выручки равна 6 000 ₽.
Состав расходов тот же: комиссии продаж и платежей, уборка и стирка, коммунальные и прочие согласованные расходы. Новых услуг, поступлений или удержаний нет. Сохранение исходных данных позволяет увидеть влияние базы отдельно от остальных условий.
| Критерий | Процент от выручки | Процент после расходов |
|---|---|---|
| Выручка V | 100 000 ₽ | 100 000 ₽ |
| Расходы E | 30 000 ₽ | 30 000 ₽ |
| Вычеты из базы D | 0 ₽ | 30 000 ₽ |
| База B | 100 000 ₽ | 70 000 ₽ |
| Условная ставка p | 20% | 20% |
| Вознаграждение M | 20 000 ₽ | 14 000 ₽ |
| Выплата O | 50 000 ₽ | 56 000 ₽ |
Для второй колонки сначала определяем базу: B = 100 000 − 30 000 = 70 000 ₽. Затем начисляем вознаграждение: M = 70 000 × 0,20 = 14 000 ₽. Выплата составит O = 100 000 − 30 000 − 14 000 = 56 000 ₽.
Обратная проверка снова даёт выручку: 30 000 + 14 000 + 56 000 = 100 000 ₽.
Разница выплат относится только к заданным условиям. Она не прогнозирует доход конкретной квартиры и не доказывает преимущество любого предложения с начислением после расходов. В реальных вариантах могут отличаться ставка, состав услуг и перечень вычетов.
В этих примерах разница вознаграждений равна условным вычетам, умноженным на условную ставку: 30 000 × 0,20 = 6 000 ₽. Это ещё один способ проверить арифметику сравнения. Он применим здесь потому, что прочие исходные данные одинаковы.
Одинаковые исходные данные — условие этого сравнения.
Если часть расходов не уменьшает базу, равенство D = E использовать нельзя. Тогда в D нужно включить только согласованные вычеты, сохранив остальные расходы в E. Выплата всё равно рассчитывается с учётом всего E, предусмотренного моделью.
При сравнении предложений подпишите изменённое условие рядом с таблицей. Это поможет не приписать разницу выплат управляющему, когда её создали разные исходные данные. Предлагаемый порядок — сначала сравнить базы на одном наборе сумм, затем проверить остальные различия отдельно.
Какие условия меняют итоговую выплату
В рассматриваемой модели выплату меняют выручка, расходы объекта, ставка вознаграждения, база и отдельно оплачиваемые услуги. Проверяйте по одному изменению, сохраняя остальные исходные данные. Без расчёта конкретного объекта нельзя назвать один фактор решающим. Выплата в отчёте также может отличаться от остатка собственника, если часть платежей он проводит самостоятельно.
Начните со ставки. Подставьте новое значение в прежнюю базу и пересчитайте вознаграждение. Затем верните исходную ставку и проверьте другой перечень вычетов. Такой порядок показывает, какое условие изменило результат.
Отдельная услуга может затронуть две части расчёта. Если её оплачивают из выручки, сумма увеличивает E. Если условия позволяют вычитать её до начисления процента, сумма также входит в D. Запишите оба признака, чтобы сохранить связь между расходом и базой.
Для учебной проверки выручку можно разложить на оплаченные ночи и их стоимость. Если цены различаются, используйте суммы по отдельным проживаниям. Такой расчёт объясняет исходную выручку, но не служит прогнозом загрузки или обещанием результата работы управляющего.
Платежи вне отчёта ведите отдельным перечнем.
Для собственной рабочей оценки сюда можно записать стартовые вложения, резерв на замену имущества и другие платежи собственника. Для каждой строки укажите сумму, период и место учёта. Это предлагаемый внутренний порядок; он не определяет налоговые обязанности или правовой статус платежа.
Резерв отделяйте от уже оплаченных работ. Если деньги удержали из выплаты, но ещё не потратили, в рабочей таблице полезно показать сумму удержания и остаток отдельно. Иначе по выплате нельзя понять, какая часть средств пошла исполнителям, а какая осталась для будущих расходов.
При последующем расходовании резерва проверьте, не уменьшили ли выплату повторно на ту же сумму. Для сверки нужны две связанные записи: первоначальное удержание и оплата работы из накопленных средств. Их место в отчёте следует уточнить до включения в расчёт.
Сравнение будет понятнее, если рядом с итогом указать его границы. Например, «перечисление по отчёту управляющего» и «остаток после отдельно оплаченных расходов» — разные показатели. Не называйте оба одним словом «доход».
Выплата по отчёту показывает результат перечисленных операций. Для собственной оценки отдельно учтите платежи за пределами отчёта.
Как проверить начисление процента в ежемесячном отчёте
Ежемесячный отчёт должен позволять повторить расчёт вознаграждения по исходным строкам — это критерий предлагаемого внутреннего порядка. Сверьте реестр бронирований, начисления или поступления, возвраты и расходы. Затем проверьте базу, ставку и выплату. Реестр бронирований помогает связать операции, но сам по себе не подтверждает поступление денег в нужном периоде.
Ниже — поля рабочего макета. Это предложение для ручной проверки, а не обязательная форма компаний или интерфейс программного продукта.
| Поле отчёта | Что записать | Что проверить |
|---|---|---|
| Период | Границы расчётного отрезка | Единый период всех итогов |
| Бронирование | Обезличенный идентификатор | Связь с реестром |
| Начисление или поступление | Сумму и выбранный способ учёта | Соответствие правилу выручки |
| Возврат | Сумму и связь с бронированием | Корректировку нужного периода |
| Комиссия площадки | Отдельную сумму | Отсутствие повторного удержания |
| Расход объекта | Статью и подтверждающую запись | Включение в E и при необходимости D |
| База | Расчёт по согласованным строкам | Состав поступлений и вычетов |
| Ставка и вознаграждение | p и M | Умножение B × p |
| Выплата | Итог O | Вычитание E и M из V |
Переходящие операции помечайте отдельно. В условной ситуации оплата приходит раньше проживания. Тогда запись должна объяснять её место согласно выбранному подходу. Для возврата после закрытия периода нужна связь с первоначальной операцией и понятная корректировка.
Для расхода предусмотрите документ или запись, позволяющую установить содержание работы и сумму. Здесь это предлагаемый способ внутреннего контроля. Подтверждение суммы и правило её включения в базу проверяются отдельно: наличие записи об оплате не объясняет, почему расход уменьшил B.
Начинайте сверку с исходных операций.
Если сразу проверять только итог, можно пропустить взаимно компенсирующие ошибки. Например, в условной ситуации один расход пропущен, а другой повторён на такую же сумму. Общий итог совпадёт, но состав операций будет неверным.
Обнаруженное расхождение записывайте предметно: строка, сумма в отчёте, сумма по исходным данным, вопрос к расчёту. После пояснения обновите базу и итоговую выплату. Сохраните прежнюю версию, чтобы было видно, какую запись исправили и почему.
Для округления тоже нужна понятная запись. Уточните, округляют ли вознаграждение по каждой операции или только общий итог периода. В рабочей сверке используйте тот же подход. Небольшая разница сама по себе не доказывает ошибку, пока правило округления неизвестно.
Ручной макет помогает сформулировать требования к инструменту учёта. О направлении разработки можно прочитать на странице проекта софта Rent System для посуточной аренды. Описанный здесь порядок можно вести в таблице; наличие готовой функции в разрабатываемом продукте статья не предполагает.
Частые ошибки и признаки завершённой проверки
Проверка завершена, когда состав услуг заполнен, плательщики определены, база описана, а вознаграждение и выплату можно повторно рассчитать. Если остаётся неизвестная строка, способная изменить итог, сохраните её как открытый вопрос. Сравнивать предложения стоит после уточнения таких условий: иначе таблица показывает разницу предположений, а не разницу проверенных вариантов.
Ошибка при сравнении только ставок — потеря базы и состава работ. Одинаковый процент может давать разное вознаграждение. Одинаковая выплата может скрывать услуги, которые собственник оплачивает дополнительно. Для исправления верните в карточку вычеты, отдельные платежи и исполнителей.
Неясная база делает начисление непроверяемым. Формулировку «после расходов» замените перечнем конкретных статей. Уборку проверьте отдельно: сначала отделите сбор от гостя от оплаты исполнителю, затем выясните, где каждую сумму учли.
Обеспечительный платёж в предлагаемом внутреннем порядке остаётся в отдельном реестре. Его движение не нужно незаметно добавлять к выручке учебной модели. Если реальный отчёт использует другую группировку, сначала раскройте её и только затем сравнивайте суммы.
Повторное вычитание D создаёт двойное удержание.
Эти расходы уже входят в E. Для исправления вернитесь к исходным строкам и пересчитайте выплату по формуле O = V − E − M. Саму базу при этом проверяйте отдельно: B = V − D.
Перед выбором проверьте готовность карточки:
- Для каждой услуги указан исполнитель и подтверждён статус оплаты.
- У каждого отдельного расхода определён плательщик.
- База раскрыта через поступления и конкретные вычеты.
- Правила уборки, возвратов и обеспечительных платежей записаны отдельно.
- Расчёты воспроизводимы по указанным исходным данным.
- Строки отчёта позволяют проверить вознаграждение и выплату.
Неизвестную строку отметьте, запросите пояснение и пересчитайте результат после ответа. Не заменяйте отсутствие сведений нулём. Если пояснение меняет состав услуг или базу, сохраните новую версию карточки вместе с основанием изменения.
После проверки останутся три связанных результата: описание услуг, правила базы и расчёт выплаты. Каждый отвечает на свой вопрос. Первый — кто и за что платит, второй — от чего начисляют процент, третий — какую сумму перечисляют собственнику.
Для формулирования требований к будущему инструменту учёта ознакомьтесь с описанием проекта софта Rent System для посуточной аренды.
Частые вопросы
Процент, состав услуг и выплата отвечают на разные вопросы. Ставка показывает долю базы, перечень услуг — содержание работы, а расчёт выплаты — распределение заданных сумм. Ниже собраны пояснения к учебной модели и предлагаемому внутреннему порядку. Они помогают проверить предложение, но не задают рыночный тариф или обязательную форму отчёта.
Почему при одинаковом проценте собственник получает разные суммы?
Причина может быть в базе начисления, составе расходов или отдельно оплачиваемых услугах. В условных примерах статьи меняется только база. При выручке 100 000 ₽, расходах 30 000 ₽ и ставке 20% выплата составляет 50 000 ₽ от выручки либо 56 000 ₽ после вычета всех указанных расходов.
Как понять, входит ли уборка в вознаграждение управляющего?
Разделите организацию уборки и оплату исполнителю. Затем для каждой работы уточните включение в вознаграждение и плательщика. Сбор за уборку от гостя запишите отдельно. Фраза «уборка включена» без этих пояснений не раскрывает расчёт.
Нужно ли повторно вычитать расходы, которые уменьшают базу процента?
В учебной модели статьи — нет. Вычеты D уже входят в общий перечень расходов E. Они участвуют в определении базы B = V − D, а выплата рассчитывается как O = V − E − M. Дополнительное вычитание D уменьшит выплату повторно.
Что делать, если в предложении указано только «процент от чистой прибыли»?
Попросите раскрыть исходные поступления, перечень вычетов и расчётный период. Отдельно уточните расходы, которые уменьшают только выплату собственнику. До получения этих данных базу нельзя воспроизвести, поэтому сравнение выплат следует оставить незавершённым.
Можно ли считать выплату по отчёту окончательным доходом собственника?
В пределах этой статьи выплата — сумма перечисления по заданным операциям. Она не включает платежи собственника за пределами отчёта. Для собственной оценки их предлагается вести отдельно, указывая сумму и период. Не смешивайте перечисление управляющим и остаток после таких платежей.
Источники
Ниже — страницы участников отрасли с описаниями услуг и материалом о расчёте экономики объекта. Их условия не используются как универсальные тарифы. Все суммы и ставки в примерах статьи условные, а карточка услуг и порядок сверки предложены для внутренней работы. Проверка арифметики выполняется по приведённым формулам.
- Страница для партнёров — 1912 Apartments: описание предложения компании для собственников.
- Комиссии за управление посуточной арендой — EASYGUEST: страница компании о вознаграждении за управление.
- Материал о расчёте рентабельности сдачи квартиры в посуточную аренду — RealtyCalendar: контекст для разбора выручки и расходов объекта.