Если вы сдаёте квартиру обычным физлицам и платите НДФЛ в общем порядке, ФНС указывает на самостоятельное декларирование дохода в 3-НДФЛ. Перед подачей через личный кабинет сверяют поступления, документы и отчётный год. После отправки проверяют подтверждение получения. Доходы 2025 года разберём отдельно: сроки подачи и уплаты в 2026 году на дату статьи уже прошли.
Когда доход от аренды нужно заявить в 3-НДФЛ
При общем порядке НДФЛ доход от сдачи квартиры физлицам, которые не зарегистрированы как ИП, нужно самостоятельно отразить в декларации. ФНС на странице о доходах от недвижимости указывает на самостоятельное отражение такого дохода в 3-НДФЛ. Поэтому подготовку предлагаем начинать с проверки плательщика и налогового режима.
При расчётах с организацией или ИП отдельно разберите сведения налогового агента. Для сверки запросите данные о доходе, удержании налога и сообщении налоговому органу. Одного названия организации в банковской выписке недостаточно для документального разбора расчётов.
Архивное разъяснение ФНС от 10.02.2026 различает два случая. Если агент не удержал налог и не сообщил об этом, ФНС указывает на самостоятельное декларирование. Если сообщил — описывает уплату по уведомлению. Для доходов 2025 года в последнем случае назван срок не позднее 1 декабря 2026 года.
Это отдельный сценарий, а не замена сроков для всех арендодателей.
Доходы, облагаемые НПД, находятся за границей этой статьи. ФНС прямо пишет: «Физические лица не уплачивают налог на доходы физических лиц с тех доходов, которые облагаются налогом на профессиональный доход». Здесь рассматриваем только подготовку 3-НДФЛ по доходам на общем порядке НДФЛ, без разбора применения НПД.
Предлагаем записать результат первоначальной проверки рядом с реестром. Укажите год, плательщиков и документы, на которых основан выбранный сценарий. Если статус дохода ещё не установлен, рабочую сумму не стоит представлять как готовый итог для декларации.
Предлагаемый внутренний порядок: сначала определить обязанность по конкретному доходу, затем переносить проверенные сведения в форму.
Как выбрать год, форму декларации и сроки
Для доходов 2025 года ФНС в публикации от 10.02.2026 указала два срока. Декларацию нужно было представить не позднее 30 апреля 2026 года, налог — уплатить не позднее 15 июля 2026 года. На дату статьи, 13 октября 2026 года, оба срока прошли. При подготовке декларации сейчас эти даты нужно понимать как прошедшие сроки конкретной кампании.
Для этого периода та же публикация называет форму, утверждённую приказом ФНС России от 20.10.2025 № ЕД-7-11/913@. В источнике сказано, что она действует с 01.01.2026 для декларирования доходов 2025 года. Страница помечена как архивная. Она подтверждает приведённое разъяснение о кампании 2026 года, но не форму для доходов следующего периода.
Предлагаем подписывать рабочую папку по году дохода: «Доходы 2025 — 3-НДФЛ». Дату подготовки храните отдельно. Так в документах не смешиваются отчётный период и год, когда вы заполняете декларацию.
Год заполнения и год дохода — разные ориентиры.
Общий срок на странице ФНС о недвижимости сформулирован как «не позднее 30 апреля года, следующего за годом получения таких доходов». Для уплаты названо «не позднее 15 июля того же года». Форму для доходов 2026 года и календарь кампании 2027 года здесь не устанавливаем: приложенные материалы не дают такого подтверждения.
В архивном разъяснении от 10.02.2026 также сказано, что срок 30 апреля 2026 года не распространяется на получение налоговых вычетов. Это пояснение нельзя переносить на обязанность заявить доход от аренды. Декларацию только ради вычета и декларацию с доходом, который требуется заявить, нужно различать.
Перед заполнением предлагаем сделать короткую запись: за какой год заявляется доход, какая форма выбрана и какой источник подтверждает выбор. Если проверка формы ещё не завершена, отметьте это как открытый вопрос. Такая запись полезнее, чем название файла «последняя версия».
Что собрать до заполнения декларации
Для подготовки 3-НДФЛ предлагаем собрать документы, которые позволяют восстановить расчёты по каждому бронированию. Это договор найма, условия бронирования, банковская выписка, доступные отчёты посредников и записи о наличных оплатах. Добавьте подтверждения возвратов и удержаний. Перед вами внутренний рабочий комплект для сверки, а не установленный законом универсальный перечень приложений к декларации.
В реестр поступлений предлагаем заносить:
- дату и сумму платежа;
- назначение платежа и плательщика;
- квартиру и номер бронирования;
- связь с договором или условиями бронирования;
- ссылку на подтверждающий документ;
- отметку о возврате, удержании или вопросе для проверки.
Строка реестра должна приводить к конкретному подтверждению. Например, название файла может содержать номер бронирования и вид документа. Персональные сведения гостей храните в своей рабочей папке; для обсуждения общего порядка подготовки достаточно обезличенных записей.
При нескольких собственниках предлагаем отдельно собрать документы о правах, договорных отношениях и фактических расчётах. Этот комплект нужен для разбора ситуации, а не для автоматического деления дохода поровну. Самостоятельную формулу распределения на основании одного банковского счёта здесь не предлагаем.
При досрочном прекращении найма полезно сохранить условия прекращения и документы об окончательных расчётах. Если суммы в договоре, переписке и выписке расходятся, отметьте расхождение. Не исправляйте его молча в реестре.
Архивное описание ФНС от 27.02.2026 содержит фразу: «Дополнительно необходимо прикрепить документы, подтверждающие доход или расход денежных средств». Источник не перечисляет универсальный набор файлов для всех случаев аренды. Поэтому он подтверждает описанный шаг подачи, но не обязательность каждого документа из рабочего комплекта.
Предлагаем разделить папки «Для сверки» и «Для подачи». В первой хранится материал для восстановления расчётов. Во второй — документы, состав которых определён при подготовке конкретной декларации.
Рабочая папка может быть шире комплекта вложений.
Как сверить поступления от гостей и площадок
Предлагаем сверять реестр с банковской выпиской, документами бронирований и доступными отчётами посредников. Цель — объяснить происхождение каждой суммы, найти пропуски и повторные записи. В рабочем реестре отдельно показывайте стоимость бронирования, удержания и выплату на счёт, если документы их различают. Это способ проверки данных, а не готовое правило определения налоговой базы.
Начните со связи между бронированиями и платежами. Проверьте, относится ли выплата посредника к одному проживанию или к нескольким. Для бронирования с предоплатой и доплатой сохраните связь обеих сумм с одной записью, даже если деньги поступили разными способами.
Предлагаемый порядок сверки:
- Соберите сведения о банковских, прямых и наличных поступлениях.
- Свяжите каждую оплату с бронированием и документом.
- Разберите состав выплат посредников и отражённые удержания.
- Отметьте отмены, возвраты и повторные записи.
- Выделите суммы, налоговую квалификацию которых ещё предстоит установить.
Проверьте возможный дубль, если в реестр попали и сумма из отчёта посредника, и её перечисление на счёт. Сначала установите по документам, описывают ли записи один расчёт. Если да, сохраните обе как связанные подтверждения. Не складывайте их только потому, что они находятся в разных файлах.
Для каждой спорной строки предлагаем хранить исходную сумму, описание расхождения и результат проверки. Так после исправления остаётся понятно, почему изменился итог. Стирание исходной записи лишает вас этой связи.
Предоплаты за проживание в следующем году и платежи около границы года помечайте отдельно. Приложенные источники не раскрывают все правила отнесения таких сумм к периоду. Название бронирования или дата заезда сами по себе не заменяют подтверждённого основания для решения.
Для многочисленных гостей подготовьте доступные сведения о плательщиках и посреднике. Прочитанные материалы не устанавливают коды дохода, полный набор идентификаторов и допустимость объединения источников. В этой статье таких правил нет. Рабочая группировка платежей не означает, что их разрешено так же объединить в декларации.
Сверка заканчивается объяснённым итогом, а не просто суммой столбца.
Какие платежи требуют отдельной налоговой проверки
Арендную плату, отдельную уборку, коммунальную компенсацию, обеспечительный платёж и удержание за ущерб предлагаем выделять в рабочем реестре по отдельности. Это помогает описать фактические расчёты. Приложенные источники ФНС не раскрывают квалификацию всех этих поступлений. Поэтому список не разрешает автоматически исключать суммы из дохода и не устанавливает налоговый результат по названию платежа.
По каждой спорной сумме соберите договорное условие, назначение перевода и документы о дальнейшем движении денег. В рабочей записи укажите, кто заплатил, за что и на каком основании сумма осталась у собственника. Если был возврат, приложите его подтверждение и связь с исходным платежом.
Обеспечительный платёж здесь не называем ни авансом, ни необлагаемой суммой. Возврат гостю, зачёт в оплату проживания и удержание за ущерб нужно описывать раздельно. Юридический вывод для этих ситуаций потребует источников и разбора, которых в приложенном комплекте нет.
Название «залог» не заменяет такой разбор.
Коммунальные платежи, включая компенсации по счётчикам, также оставляйте в перечне вопросов до проверки. Сохраните условия договора и расчёт компенсации. В реестре покажите исходный перевод и его составляющие, если документы позволяют их установить.
Комиссию посредника предлагаем показывать рядом со стоимостью бронирования и выплатой на счёт. Так видно, какие суммы сопоставляются. Эта запись не означает, что комиссия автоматически уменьшает доход для НДФЛ: приложенные материалы такого вывода не подтверждают.
Уборку, ремонт и другие хозяйственные затраты удобно хранить в отдельной части рабочего комплекта. Не превращайте список расходов в перечень налоговых вычетов. Одновременно не делайте обратный вывод, будто все вычеты запрещены: такого правила в прочитанных первичных источниках тоже нет.
Для вопроса о вычете подготовьте отдельное описание основания и документы. Если основание ещё не подтверждено, оставьте вопрос открытым. Это честнее, чем заранее уменьшить расчёт или убрать возможность вычета без разбора.
Этот рабочий список помогает собрать факты. Индивидуальную налоговую квалификацию он не заменяет.
Почему ставка зависит от резидентства и других доходов
Для доходов резидента от аренды с 01.01.2025 страница ФНС указывает прогрессивную шкалу: 13%, 15%, 18%, 20%, 22%. В источнике она связана с пунктом 1 статьи 224 НК РФ. Считать налог по одной ставке для любой квартиры нельзя на основании этого перечня: страница не приводит пороги и полный порядок расчёта соответствующей основной базы.
Та же страница описывает другую шкалу для продажи недвижимости. Приведённые там сведения о продаже не используем для расчёта дохода от аренды. В рабочем комплекте предлагаем разделять эти виды поступлений, если они есть за один год.
Для рассматриваемых доходов граждан, находившихся в России менее 183 дней в году, источник указывает 30%. Это передача содержания страницы ФНС, а не полный разбор определения резидентства. Приложенные материалы не позволяют разобрать все условия статуса и возможные особенности конкретной ситуации.
Статус нужно установить до выбора ставки.
При наличии зарплаты предлагаем подготовить сведения работодателя о доходе и удержанном НДФЛ. Они нужны для последующего разбора состава соответствующей базы и учёта удержаний. Самостоятельную формулу сложения всех поступлений и налогов здесь не даём.
В прочитанных материалах нет полного расчёта совокупной базы. Поэтому статья не устанавливает, как именно зарплата, аренда и другие доходы повлияют на итог конкретного собственника. Для такого расчёта потребуется дополнительное первичное подтверждение применимых правил.
В рабочей таблице полезно разделить три вопроса: какие доходы входят в расчёт, какая ставка применима и какой налог уже удержан. Для каждого укажите документ или источник. Если один вопрос остаётся открытым, итоговую сумму обозначайте как незавершённый расчёт.
Удержание работодателя само по себе не доказывает итог по всем доходам собственника. Вместо такого вывода сохраните сведения об удержании для проверки. Не прибавляйте и не вычитайте их из арендного расчёта без установленного основания.
Условный пример: от сверенных поступлений к сумме налога
Возьмём условный пример только для учебной арифметики: четыре группы поступлений по 150 000 рублей дают 600 000 рублей. Для упражнения зададим ставку 13% как допущение. Тогда произведение составляет 78 000 рублей. Эти числа не доказывают применимость ставки к реальному доходу: пороги шкалы и индивидуальный налоговый расчёт в примере не устанавливаются.
| Действие в условном примере | Вычисление | Результат |
|---|---|---|
| Сложить четыре группы поступлений | 150 000 × 4 | 600 000 рублей |
| Применить заданную для упражнения ставку | 600 000 × 13% | 78 000 рублей |
Для упражнения также предполагаем, что состав дохода уже проверен, резидентство установлено, других доходов соответствующей базы нет. Вычеты и удержания в арифметике не учитываем. Это условия учебной задачи, а не сведения о собственнике или объекте редакции.
Группы нужны только для удобства подсчёта. Они не обозначают кварталы, число гостей, доходность квартиры или допустимый способ объединения источников в декларации. Все суммы придуманы для обучения. Это не кейс Редакции Rent System.
Прежде чем применять похожую арифметику к своим документам, нужно объяснить каждое слагаемое. Если среди поступлений есть обеспечительный платёж, спорный возврат или удержание посредника, сначала требуется разрешить вопрос о составе дохода. Таблица умножения этого вопроса не решает.
Из суммы 600 000 рублей нельзя вывести универсальное правило о ставке.
При наличии зарплаты, иных доходов, вычетов или удержаний агента учебные допущения уже не описывают ситуацию. Нужен отдельный расчёт с подтверждёнными правилами. Простое умножение арендных поступлений на 13% не заменяет проверку общей базы.
Предлагаем хранить рядом с любым рабочим расчётом его допущения. Отметьте, какие суммы проверены, какие основания ещё требуют подтверждения и где лежат документы. Тогда число не отрывается от условий, при которых оно получено.
Если проверка меняет одно из условий, пересмотрите весь связанный расчёт. Сохраните прежнюю версию и объяснение изменения. Это предлагаемый внутренний порядок работы с файлами, а не инструкция ФНС по исправлению декларации.
Четыре шага подачи через личный кабинет ФНС
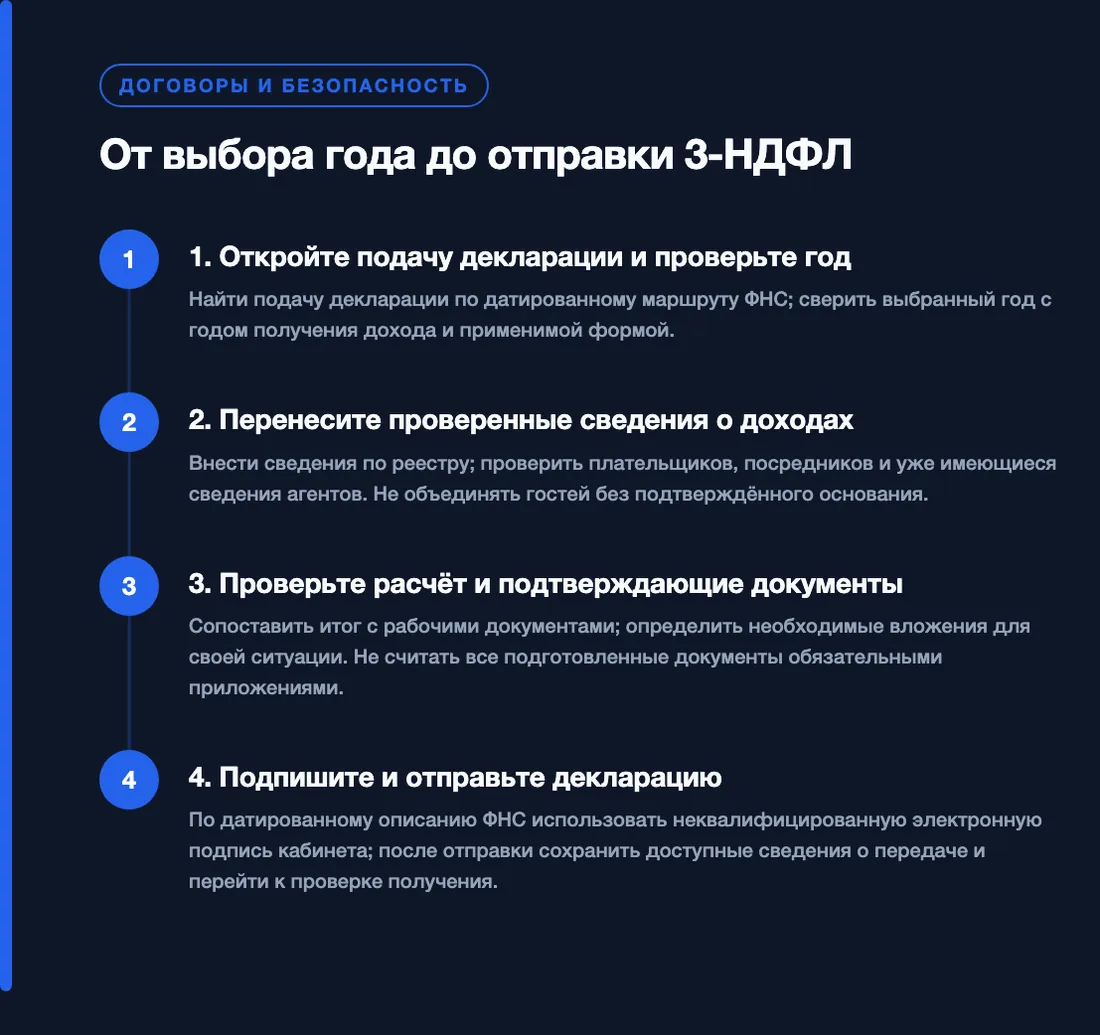
От выбора года до отправки 3-НДФЛ
Подачу через личный кабинет описывает архивная публикация ФНС от 27.02.2026. В ней назван маршрут «Доходы» → «Декларации» → «Подать декларацию» и цель «заявить доход». Далее предусмотрены подтверждающие документы и электронная подпись. Ниже — предлагаемый порядок работы с подготовленными сведениями на основе этого описания, а не проверка текущего интерфейса кабинета.
Перед началом подготовьте реестр и документы. Если экран отличается от архивного описания, не считайте указанные названия гарантированно актуальными. В статье нет сведений о том, как интерфейс выглядит на дату её подготовки.
Для неизвестного поля нужен отдельный источник. Приложенные материалы не содержат полного перечня кодов дохода, идентификаторов гостей и ограничений файлов. Подробной инструкции по выпуску подписи здесь тоже нет.
Каждый шаг предлагаем заканчивать сверкой с рабочими документами.
1. Откройте подачу декларации и проверьте год
Используйте маршрут из публикации как датированный ориентир. Перед заполнением сопоставьте выбранный период с годом дохода и формой для этого периода. В рабочей папке отдельно сохраните сведения, на которых основан выбор формы.
Если речь о доходах 2025 года, используйте приведённое выше разъяснение именно о кампании 2026 года. Не переносите номер формы на доходы 2026 года по аналогии. Архивная публикация этого не подтверждает.
2. Перенесите проверенные сведения о доходах
Сопоставляйте каждую вносимую сумму с реестром и документом. Отдельно проверяйте, совпадают ли ваши записи со сведениями о доходах и удержаниях агента, если такие сведения есть. Расхождение сначала опишите, затем разберите его причину.
Рабочая группировка платежей не подтверждает допустимость объединения гостей в форме. Если для поля не хватает проверенных сведений, не придумывайте идентификатор или код. Приложенные источники не дают основания для такого заполнения.
3. Проверьте расчёт и подтверждающие документы
Сопоставьте итог дохода с рабочими документами и объясните каждое отличие. Для проверки расчёта используйте подтверждённые основания своей ситуации. Условная арифметика из статьи не заменяет этих оснований.
В публикации от 27.02.2026 ФНС описывает прикрепление документов о доходе или расходе. Но она не устанавливает здесь полный комплект для каждого арендодателя. Не считайте всю папку сверки обязательным приложением только потому, что файлы заранее собраны.
4. Подпишите и отправьте декларацию
По описанию ФНС от 27.02.2026 заполненную декларацию подписывают неквалифицированной электронной подписью, сформированной в кабинете. Это датированное описание способа подачи. Подробные действия по формированию подписи источник в приведённом тексте не раскрывает.
После отправки предлагаем сохранить доступные сведения о передаче. Затем отдельно проверить получение документа. Это внутренний контроль результата, без обещания конкретных названий статусов или сроков их появления.
Что проверить перед отправкой и при просрочке
Перед отправкой предлагаем сверить отчётный год, форму, сумму дохода и сведения налоговых агентов. Проверьте повторные записи и открытые вопросы по поступлениям. Если доходы 2025 года ещё не заявлены, сначала установите обязанность и подготовьте корректные сведения. Названные ФНС сроки этой кампании уже прошли; переносить их на следующий год как новый срок статья не предлагает.
Предлагаемый внутренний чек-лист:
- Год соответствует периоду заявляемого дохода.
- Выбор формы подтверждён источником для этого периода.
- Каждая сумма в реестре связана с документом.
- Повторный учёт выплат посредников исключён после сверки.
- По спорным платежам зафиксирован результат отдельного разбора.
- Сведения агентов и удержанный налог проверены.
- После подписания сохранены сведения об отправке.
Сохранённый черновик не используйте в рабочей карточке как подтверждение подачи. Если работа прервалась после заполнения, проверьте, есть ли документальные сведения о передаче. Не ставьте отметку «отправлено» только по памяти.
Архивная публикация ФНС от 10.02.2026 предупреждает: «За нарушение сроков подачи декларации и уплаты НДФЛ налогоплательщика могут оштрафовать и начислить пеню». Она подтверждает предупреждение о возможных последствиях. Размеры санкций и формулы их расчёта в приложенном тексте не приведены.
Автоматический штраф 20% за любую просрочку этим источником не подтверждён.
В рабочей карточке предлагаем отдельно отмечать подачу декларации и исполнение обязанности по уплате. Если один этап подтверждён, не переносите отметку на другой. Это помогает описать текущее положение без вывода о размере санкций.
Если ошибка обнаружилась после отправки, сохраните отправленную версию и описание расхождения. Приложенные материалы не раскрывают порядок исправления для всех случаев. Поэтому статья не устанавливает, когда нужна уточнённая декларация и какие поля в ней менять.
Не заменяйте отправленный файл в рабочей папке так, чтобы потерять историю расчёта. Новый файл удобно сохранять с датой и кратким описанием причины изменения. Это рекомендация по хранению документов, а не действие по исправлению уже поданной декларации.
Как проверить результат после отправки
После отправки предлагаем сохранить версию декларации, сведения о передаче и доступное подтверждение получения налоговым органом. Затем отдельно вести последующую переписку и сведения об уплате. Это внутренний порядок контроля документов. Прочитанные источники не дают точных названий текущих статусов, сроков их смены или полного маршрута проверки результата в кабинете.
Предлагаем завести карточку контроля рядом с реестром поступлений. В ней укажите, какой документ подтверждает передачу, какой — получение и есть ли последующие сообщения. Сохраняйте документы целиком, чтобы можно было прочитать их содержание и восстановить ход работы.
Для каждой отметки оставляйте основание.
Если сообщение непонятно, запишите его содержание и открытый вопрос. Не приравнивайте любое уведомление к завершению проверки или согласию с расчётом. В статье нет первичного подтверждения, которое позволяло бы расшифровать все сообщения кабинета.
Если поступил запрос, в рабочей карточке полезно сохранить его текст, предмет и указанный в нём срок. Сопоставьте запрос с отправленной декларацией и документами. Это способ организации ответа; конкретный порядок и юридические последствия запроса здесь не устанавливаются.
Сведения об уплате храните отдельно от подтверждения подачи. Порядок проверки исполнения через ЕНС и точные команды кабинета приложенные источники не раскрывают. Поэтому статья не обещает, что отдельная банковская квитанция подтверждает закрытие всей обязанности.
Документальный результат предлагаем описывать без общей отметки «всё готово». Например, «сверка завершена», «версия сохранена», «передача подтверждена документом», «получение подтверждено сообщением». Это ваши рабочие записи, а не официальные названия статусов ФНС.
Так видно, какой этап подтверждён, а какой остаётся открытым.
Если в реестре остались спорные суммы, передайте документы налоговому специалисту для отдельного разбора до использования итогового расчёта.
Частые вопросы
Здесь собраны короткие ответы о границах расчёта и контроля подачи. Они опираются на приведённые материалы ФНС и предлагаемый внутренний порядок сверки. Архивные описания относятся к датам публикаций. Ответы не добавляют правил о спорных платежах, налоговых вычетах или текущих статусах кабинета, которых нет в прочитанных источниках.
Нужно ли отражать в 3-НДФЛ доход от аренды, который облагается НПД?
По разъяснению ФНС о НПД, физлица не уплачивают НДФЛ с доходов, облагаемых этим режимом. Такие доходы находятся за границей рассматриваемого расчёта 3-НДФЛ на общем порядке НДФЛ.
Можно ли посчитать налог со всей аренды по ставке 13%?
Приложенная страница ФНС указывает для доходов резидента от аренды с 2025 года шкалу 13%, 15%, 18%, 20%, 22%. Она не подтверждает применение одной ставки к любому собственнику. В статье 13% использованы только как допущение условной арифметической задачи.
Можно ли автоматически исключить залог и коммунальные компенсации из дохода?
Приложенные источники не дают такого основания. Предлагаем отдельно собрать условия расчётов, подтверждения движения денег и описание каждого платежа. Этот рабочий комплект нужен для индивидуального разбора, а не для автоматического исключения сумм.
Какие сроки ФНС указала для доходов 2025 года?
В архивной публикации от 10.02.2026 названы 30 апреля 2026 года для подачи декларации и 15 июля 2026 года для уплаты исчисленного в ней налога. На дату статьи оба срока прошли. Описанный в источнике случай уплаты по уведомлению после сообщения агента рассматривается отдельно.
Как понять, что декларация отправлена, а не осталась черновиком?
Предлагаемый внутренний порядок — сохранить отправленную версию, сведения о передаче и доступное подтверждение получения. Приложенные источники не подтверждают точные названия текущих статусов кабинета. Поэтому статья не предлагает считать отдельную кнопку или название экрана универсальным доказательством подачи.
Источники
Правовые утверждения статьи опираются на страницы ФНС ниже. Публикации от 10 и 27 февраля 2026 года помечены ведомством как архивные. Они использованы для конкретного примера кампании 2026 года и датированного описания подачи. Рабочие реестры, папки и карточки контроля — рекомендации статьи, а не установленный ФНС обязательный порядок.
- «Я сдавал или продал недвижимость» — ФНС России: самостоятельное декларирование при сдаче физлицам, ставки для рассматриваемых доходов и общие сроки.
- «Задекларировать свой доход удобно через личный кабинет налогоплательщика» — ФНС России; архивная публикация от 10.02.2026: сроки и форма для доходов 2025 года, сценарии с налоговым агентом, предупреждение о санкциях.
- «Декларацию по форме 3-НДФЛ легко и удобно направить через личный кабинет» — ФНС России; архивная публикация от 27.02.2026: описанный на эту дату маршрут, подтверждающие документы и подпись.
- «Специальный налоговый режим для самозанятых граждан: Налог на профессиональный доход» — ФНС России: отсутствие НДФЛ с доходов, облагаемых НПД; граница темы статьи.