Самозанятый может сдавать жилую квартиру посуточно на НПД при соблюдении условий режима. Нужны подтвержденная регистрация, проверка ограничений и учет общего дохода: лимит составляет 2,4 млн рублей за календарный год. Статус помещения, основание сдачи и расчеты с гостями проверяют отдельно. Регистрация на НПД не подтверждает, что режим подходит каждому объекту или оператору.
Можно ли самозанятому сдавать квартиру посуточно
ФНС приводит посуточную сдачу квартиры среди примеров деятельности, для которой может подойти налог на профессиональный доход. Но этот пример не отменяет ограничений режима. На той же странице ФНС перечисляет условия для налогоплательщика и отсылает к исключениям статей 4 и 6 Федерального закона от 27.11.2018 № 422-ФЗ. Перед первой оплатой важны и характеристики помещения, и модель работы, и общий учитываемый доход.
Основание этого вывода — разделы «Кому подходит этот налоговый режим» и «Кто не вправе применять» на странице ФНС о НПД. В первом указан пример «Сдача квартиры в аренду посуточно или на долгий срок». Там же ФНС связывает применение режима с одновременным соблюдением условий.
Одного примера недостаточно для решения по конкретному объекту.
Статья 4, согласно пояснениям ФНС, содержит ограничения для применения режима. Статья 6 — исключения для доходов. Поэтому проверка статуса человека и проверка конкретного поступления — разные задачи: положительный ответ на одну не заменяет другую.
НПД могут применять физические лица и индивидуальные предприниматели. Это прямо указано в разделе ФНС об условиях режима. Сравнение «самозанятый или ИП» без уточнения налоговой системы запутывает выбор: ИП тоже может быть плательщиком НПД.
Далее рассматриваем подтвержденные условия и предлагаемый внутренний порядок подготовки учета. Для поднайма, посреднических поступлений и удержаний обеспечения перечисленных разъяснений ФНС недостаточно. В этих разделах описан сбор документов для дополнительного разбора, без готового налогового решения.
Шаг 1. Проверьте жилой статус и требования к квартире
Начать проверку арендного дохода стоит с назначения объекта в выписке из ЕГРН. В отдельной публикации ФНС возможность сдачи на НПД связана с жилой недвижимостью: квартирами, комнатами и жилыми домами. Нежилые апартаменты, гаражи и машино-места названы среди исключенных объектов. Название объявления не подтверждает назначение помещения — для этого ФНС предлагает сведения реестра.
| Объект | Что проверить | Вывод из разъяснения ФНС |
|---|---|---|
| Квартира | Жилое назначение в ЕГРН | Проверку НПД можно продолжить по остальным условиям |
| Комната | Статус жилого помещения | Проверку НПД можно продолжить по остальным условиям |
| Жилой дом | Жилое назначение | Проверку НПД можно продолжить по остальным условиям |
| Нежилые апартаменты | Нежилое назначение | НПД к доходу от сдачи не применяют |
| Гараж или машино-место | Вид и назначение объекта | ФНС относит эти объекты к исключенным |
В публикации ФНС о жилой недвижимости сказано: «В разделе “Характеристики объекта” будет строка “Назначение”». По этому полю ведомство предлагает отличать жилой объект от нежилого.
У страницы есть архивная маркировка.
Она ограничивает уверенность в использовании публикации как самостоятельного актуального основания. Для окончательного вывода по конкретной модели нужны также исключения, к которым отсылает основная страница ФНС о НПД. Этот материал не подтверждает применимость режима только по одному полю выписки.
Предлагаемый внутренний порядок — сохранить выписку в папке объекта и связать ее с договором и объявлением. Если адреса или характеристики не совпадают, сначала выяснить причину. В рабочей карточке полезно записать назначение помещения и источник сведений.
Жилой статус решает лишь часть вопроса. Перечисленные налоговые разъяснения не раскрывают жилищные требования, отношения с соседями или допустимый набор услуг. Поэтому положительный вывод о НПД нельзя использовать как подтверждение всех условий посуточной сдачи.
Шаг 2. Определите, на каком основании вы сдаете жилье
Для собственной квартиры, поднайма и управления чужим объектом подготовьте разные описания отношений. Установите, кто передает жилье гостю, кто подписывает договор и какие документы объясняют его полномочия. Это предлагаемый внутренний порядок проверки, а не вывод о допустимости каждой модели. Перечисленные разъяснения ФНС не дают готового ответа для любого договора с собственником.
Для собственной квартиры в рабочую папку можно включить документы на объект и сведения о подписанте. Если договор с гостем подписывает другой человек, отдельно записать, от чьего имени он действует. В описании модели не стоит заменять эти сведения словом «управляющий».
Название роли мало объясняет движение денег.
Для чужого жилья предлагаем сохранять исходный договор целиком, вместе с приложениями и согласованными изменениями. В выписке из него нужно отметить условия передачи помещения гостям и расчетов с собственником. Такой набор помогает сформулировать вопрос по конкретной модели, но не подтверждает ее налоговую квалификацию.
Перечисленные разъяснения ФНС не устанавливают универсальное разрешение поднайма на НПД. Они также не дают основания написать, что плательщик НПД во всех случаях должен быть собственником. Обе категоричные формулировки выходили бы за пределы подтвержденного.
Для посреднической деятельности есть отдельный сигнал риска. В вопросе «Кто не вправе применять специальный налоговый режим» ФНС перечисляет деятельность в интересах другого лица по договорам поручения, комиссии и агентским договорам. Поскольку полный разбор исключений здесь не подтвержден, материал не предлагает схему их использования для управляющего квартирой.
Для дополнительного разбора полезно подготовить короткое описание: чья квартира, от чьего имени заключен договор с гостем, кто получает деньги и за что. К нему приложить договоры. Вопрос «могу ли я быть самозанятым» без этих сведений не описывает спорную операцию.
Шаг 3. Зарегистрируйтесь и подготовьте учет поступлений
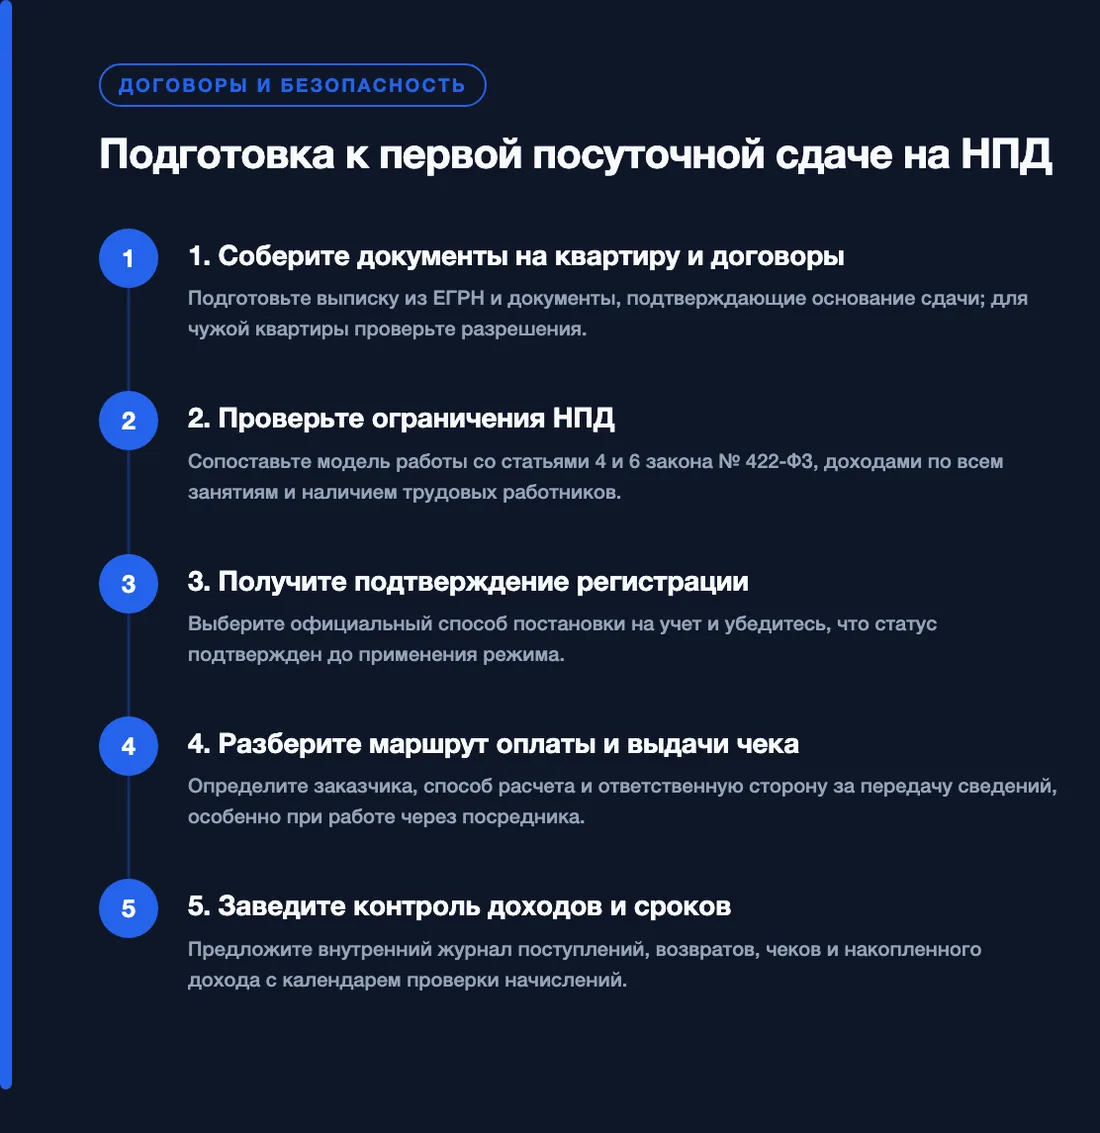
Подготовка к первой посуточной сдаче на НПД
Применение НПД начинается с регистрации и получения подтверждения. ФНС прямо пишет: «Без регистрации применение налогового режима и формирование чеков невозможно». На странице перечислены приложение «Мой налог», веб-кабинет, уполномоченные банки и Госуслуги. Одновременно с регистрацией предлагаем подготовить документы на объект и рабочий учет, который связывает бронь, оплату и чек.
Подтвержденный налоговый статус не заменяет разбор договоров. Поэтому в рабочей папке можно разделить результаты: подтверждение регистрации, сведения о помещении и описание расчетов. Если один результат готов, остальные задачи не стоит автоматически отмечать завершенными.
Для действующего ИП нужна отдельная проверка перехода. В вопросах и ответах ФНС описывает различия для УСН, ЕСХН и ПСН. Этот материал не заменяет ту инструкцию универсальным советом зарегистрироваться на НПД и продолжить прежний учет.
Ниже — предлагаемый внутренний порядок подготовки. Он не устанавливает обязательный комплект документов и не гарантирует применимость режима. Его цель — сделать видимыми подтвержденные условия и вопросы, по которым пока нет ответа.
1. Соберите документы на квартиру и договоры
В папку объекта включите выписку из ЕГРН и документы, которыми объясняете основание сдачи. Для чужой квартиры сохраните исходный договор и приложения. Отдельно отметьте условия расчетов и передачи жилья гостям, чтобы их не пришлось искать заново.
Результат шага — комплект документов по конкретному объекту, а не устное описание договоренностей.
2. Проверьте ограничения НПД
Подготовьте описание своей деятельности и сопоставьте его с ограничениями, перечисленными ФНС. Учтите другие занятия на НПД и наличие работников по трудовым договорам. Для проверки исключений статей 4 и 6 отметьте вопросы, которые перечисленные разъяснения ФНС не раскрывают.
Результат — перечень подтвержденных условий и отдельно записанные нерешенные вопросы.
3. Получите подтверждение регистрации
Используйте один из способов регистрации, указанных ФНС. До применения режима убедитесь, что получено подтверждение. В рабочей папке сохраните сведения о статусе и дате постановки на учет.
Начатую регистрацию не отмечайте как завершенную.
4. Разберите маршрут оплаты и выдачи чека
Опишите прямую оплату отдельно от расчетов через площадку. Для каждого маршрута запишите заказчика, получателя денег и документы по операции. При посреднике добавьте договор и отчет о расчетах.
Если порядок передачи сведений и чека еще не подтвержден, в рабочей инструкции оставьте этот пункт открытым.
5. Заведите контроль доходов и сроков
Предлагаемый журнал включает бронь, поступление, возврат, чек и накопленный учитываемый доход. Для сверки полезны дата, сумма и ссылка на подтверждающий документ. Ответственного и место хранения можно указать в той же инструкции.
Журнал помогает восстанавливать операции. Он не заменяет «Мой налог» и не устанавливает правила признания дохода.
Шаг 4. Определите ставку и учтите налоговый вычет
Ставки НПД зависят от заказчика: 4% при расчетах с физическими лицами и 6% при расчетах с организациями и ИП. Эти значения приведены в разделе ФНС «Налоговые ставки». ФНС также указывает вычет, который уменьшает начисление. Поэтому итоговая сумма в «Моем налоге» может отличаться от произведения дохода и основной ставки.
При формировании чека нужно указать покупателя. По пояснениям ФНС приложение учитывает ставки и рассчитывает налог автоматически. Предлагаемый внутренний порядок — до оформления чека сопоставить заказчика с договором и сведениями о брони.
Для посреднического перевода одного имени отправителя в банковской выписке недостаточно для нашего разбора. Пока договорная модель не подтверждена, статья не предлагает выбирать ставку по реквизитам площадки. Это открытый вопрос по конкретному расчету.
ФНС описывает вычет так: «Сумма вычета — 10 000 рублей. Ставка 4% уменьшается до 3%, ставка 6% уменьшается до 4%». Расчет автоматический. Эта формулировка подтверждает уменьшение начисления, но не обещает ежегодную выплату указанной суммы на счет.
| Заказчик | Основная ставка | Начисление при применении вычета |
|---|---|---|
| Физическое лицо | 4% | 3%, пока вычет покрывает соответствующее уменьшение |
| Организация или ИП | 6% | 4%, пока вычет покрывает соответствующее уменьшение |
Условный учебный пример: весь облагаемый доход составляет 50 000 рублей. При расчетах с физлицом налог до вычета — 2 000 рублей, при достаточном остатке вычета — 1 500 рублей. При расчетах с организацией суммы составят соответственно 3 000 и 2 000 рублей.
Это арифметическая иллюстрация, а не расчет конкретной квартиры.
В примере заказчик установлен, весь доход относится к НПД, возвратов нет. Комиссии и другие расходы в расчет не включены: перечисленные разъяснения ФНС не подтверждают здесь подробный порядок определения базы. Налоговую инструкцию по таким операциям нельзя строить на этом примере.
Шаг 5. Передайте чек и заплатите начисленный налог
ФНС предусматривает формирование и передачу чека по поступлению от деятельности, облагаемой НПД. В вопросах и ответах указано общее правило: отражать доход сразу в момент расчета. Там же названа возможность более позднего отражения в отдельных случаях, не позднее 9-го числа следующего месяца. Этот срок нельзя превращать в общую отсрочку для любого перевода.
Краткое разъяснение ФНС не раскрывает все условия отсрочки. Поэтому статья не распределяет банковские переводы по категориям и не назначает им сроки по предположению. Для конкретного способа оплаты нужен подтвержденный порядок.
При добавлении продажи ФНС предлагает указать наименование товара, работы или услуги и стоимость. Покупателя указывают для учета ставки. Предлагаемая внутренняя проверка — сопоставить эти сведения с операцией и убедиться, что документ сформирован.
По инструкции ФНС чек можно отправить на телефон или электронную почту, распечатать и передать лично. Еще один способ — предоставить QR-код чека для считывания с телефона. Для рабочего учета можно сохранять связь между платежом, чеком и способом его передачи.
Сведения должны относиться к одной операции.
Квитанцию на уплату налога ФНС автоматически направляет в «Мой налог» и веб-кабинет с 9-го по 12-е число следующего месяца. Это срок формирования квитанции, а не общий срок выдачи чека гостю. Смешение этих событий приводит к неверному календарю учета.
Актуальный срок уплаты, указанный ФНС, — не позднее 28-го числа следующего месяца. Если дата приходится на праздник или выходной, срок переносится на первый рабочий день. На странице встречается противоречащий этому старый пример с 25-м числом; для инструкции по оплате его не используем.
Для первого налогового периода не переносите обычный календарь механически. На странице ФНС отдельно описан его расчет. Предлагаемый внутренний порядок — проверить период в приложении, сверить начисление и сохранить подтверждение оплаты.
Как учитывать оплату через площадку бронирования
Для расчета через площадку сначала нужен договор и отчет по операции. Банковское перечисление показывает движение средств, но перечисленные разъяснения ФНС не подтверждают универсальную инструкцию по налоговому учету такого платежа. В этом разделе предлагаем только сбор сведений: кто заключает договор с гостем, за кого принимают деньги, как отражены комиссия и перечисление.
Участие посредника и собственная работа оператором по агентскому договору — разные ситуации для разбора. ФНС перечисляет посредническую деятельность среди ограничений режима. Из этого фрагмента нельзя автоматически вывести запрет любого поступления через площадку или разрешение любой управляющей модели.
Нужны условия конкретных отношений.
Предлагаемый внутренний порядок — описать каждый маршрут оплаты отдельно. Например, для прямого перевода гостя собрать договоренность о проживании и подтверждение расчета. Для поступления от площадки добавить условия приема денег и отчет, который объясняет перечисленную сумму.
В рабочей карточке расчета можно сверять:
- Сторону, которая заключает договор с гостем.
- Получателя дохода по описанной модели.
- Сумму расчета гостя, комиссию и перечисление.
- Документы о передаче сведений и чека.
- Отмены, возвраты и связанные с ними операции.
Это предлагаемый состав карточки, а не налоговое требование.
Если отчет не позволяет связать выплату с конкретной бронью, сначала нужно восстановить эту связь. В запросе площадке полезно назвать операцию и недостающие сведения. Общая справка о работе сервиса может не объяснить отдельное перечисление.
Полученную после комиссии сумму статья не объявляет ни полной налоговой базой, ни гарантированно допустимым доходом на НПД. Для такого вывода в перечисленных разъяснениях ФНС нет достаточного первичного основания. Числовой пример также не заменит отсутствующую квалификацию.
Описание договора, отчет и движение денег составляют основу проверки налогового порядка конкретной операции. Пока он не завершен, этот раздел нельзя использовать как готовую инструкцию по чекам и учету агентских поступлений.
Что делать с авансом, отменой и обеспечительным платежом
Для аванса, возврата и обеспечения предлагаем сохранять отдельные записи и подтверждения. Перечисленные разъяснения ФНС не раскрывают налоговый порядок для каждого из этих случаев. Поэтому здесь нет универсальной команды сформировать, аннулировать или исправить чек. Цель раздела — подготовить описание фактической операции, на котором можно строить дополнительную проверку.
В рабочем журнале отмену брони и движение денег удобно фиксировать раздельно. Запись об отмене объясняет событие, а платежный документ — перевод или возврат. Предлагаем не заменять одно подтверждение другим.
Сначала нужно восстановить факты.
| Ситуация | Предлагаемые документы для разбора | Открытый вопрос |
|---|---|---|
| Аванс за проживание | Условия брони и подтверждение оплаты | Когда отражать доход и выдавать чек |
| Доплата | Расчет стоимости и подтверждение перевода | Как связать поступление с исходной бронью |
| Полный или частичный возврат | Основание и подтверждение возврата | Как корректировать сведения |
| Возврат обеспечения | Условия платежа и документ возврата | Как учитывать первоначальное поступление |
| Предполагаемый зачет обеспечения | Договоренность и расчет суммы | Как квалифицировать операцию |
| Удержание по договору | Условия удержания и подтверждения | Относится ли поступление к НПД |
| Требование возместить ущерб | Описание события и расчет требования | Какой налоговый порядок применим |
Таблица не подтверждает право на удержание, зачет или конкретную налоговую обработку. Она показывает, какие сведения предлагается собрать. Само название платежа в журнале не дает ответа на вопросы последнего столбца.
Для обеспечения полезно сохранить первоначальное условие, сведения о поступлении и дальнейшие документы. Если назначение суммы изменилось по договоренности сторон, в рабочую папку можно добавить подтверждение этой договоренности. Правовой и налоговый вывод требуют отдельного основания.
Предлагаемый внутренний порядок — описать событие, собрать движение денег, записать основание суммы и только затем определить подтвержденное действие в учете. Корректировку чека этот материал не назначает. В частности, одной записи «гость отменил поездку» недостаточно для готовой инструкции.
Возврат в журнале можно связать с исходной оплатой и бронью. Такая связь помогает при сверке и передаче документов на дополнительный разбор. Она не заменяет проверку правил возврата и корректировки.
Как контролировать лимит и подготовиться к смене режима
ФНС указывает лимит НПД: учитываемый доход нарастающим итогом за календарный год не должен превышать 2,4 млн рублей. Ограничения по месячному доходу нет. Это общий предел налогоплательщика, поэтому для контроля нельзя смотреть только выручку одной квартиры. Доходы от других занятий на НПД также входят в рабочую сверку.
Подтверждение — раздел «Ограничение по сумме дохода» на странице ФНС. Он связывает предел с доходом налогоплательщика за год, а не с отдельным объектом. На той же странице указано, что сумму контролируют в «Моем налоге».
Зарплату ФНС исключает из расчета НПД.
Другие поступления нельзя добавлять или исключать лишь по удобству внутренней таблицы. Для них остается проверка исключений, к которым ФНС отсылает в статье 6. Предлагаемый журнал должен помогать этой проверке, а не подменять ее самостоятельной классификацией.
Для внутреннего контроля предлагаем регулярно сверять накопленный доход в приложении с подтвержденными операциями. В журнале полезно сохранять причину расхождения: пропущенное поступление, неподтвержденный возврат или вопрос по квалификации платежа. Пока причина не выяснена, итог таблицы нельзя считать окончательным.
Условный учебный пример: учитываемый доход за год — 1,8 млн рублей. Разница с пределом 2,4 млн рублей составляет 600 000 рублей. Это расчет остатка лимита по заданным данным, а не прогноз допустимого дохода конкретного владельца.
Будущие брони можно учитывать отдельно для планирования. Их ожидаемая стоимость не заменяет сведения о фактически учитываемом доходе. Такой прогноз помогает заранее заметить вопрос о дальнейшем налоговом режиме.
После превышения лимита ФНС указывает на необходимость платить налоги по другим системам налогообложения. Но краткие разъяснения не дают полного ответа для пограничного платежа. Дата утраты права, обработка конкретного поступления и последующие действия требуют дополнительного подтверждения.
Архивная публикация ФНС о недвижимости упоминает НДФЛ, УСН и ПСН как варианты для других ситуаций. Она не подтверждает применимость любого из них к каждому оператору. Ставки, сроки перехода и расчет нагрузки здесь не приводятся.
Как организовать уборку и документы для гостей
Условие НПД касается работников по трудовым договорам. ФНС прямо пишет, что плательщик не привлекает таких работников для деятельности. Эта формулировка не дает основания запретить любого внешнего исполнителя. Одновременно перечисленные разъяснения ФНС не позволяют подтвердить допустимость конкретного договора с уборщиком только по его названию.
Для дополнительного разбора предлагаем подготовить договор и описание фактической работы. В описании можно указать, кто согласует задания, как принимают результат и как рассчитываются. Это сведения для проверки отношений, а не критерии, по которым статья сама признает договор трудовым или гражданским.
Название документа не завершает проверку.
Наличие собственной работы по трудовому договору — другой вопрос. ФНС допускает совмещение с НПД и указывает, что зарплата не учитывается при расчете налога. Это подтверждение относится к зарплате, а не ко всем возможным поступлениям от работодателя.
Краткое разъяснение ФНС не раскрывает полностью исключения для выплат нынешнего или бывшего работодателя. Поэтому здесь нет ни общего запрета на любые такие деньги, ни разрешения оформлять их на НПД. Конкретное поступление остается вопросом для проверки исключений статьи 6.
Для гостей предлагаем раздельно хранить условия проживания и сведения о расчете. Внутренняя папка может содержать договоренность, платежное подтверждение, чек и документы по последующим изменениям. Этот состав не объявляется универсальным обязательным комплектом.
Предлагаемый порядок хранения включает:
- Условия проживания и подтверждение договоренностей.
- Чек и сведения о его передаче.
- Документы по оплате, возврату и обеспечению.
- Договоры и подтверждения работ внешних исполнителей.
Для командировочного гостя заранее уточните требования работодателя к документам. Перечисленный комплект не гарантирует признание расходов работодателем. Установите требования до подготовки документов под конкретную поездку.
Частые ошибки и проверка готовности к первой сдаче
Проверка готовности должна показывать документы и открытые вопросы, а не только отметки в списке. По подтвержденным условиям НПД важны жилое назначение объекта, регистрация, общий учитываемый доход и ограничения деятельности. Для расчетов — установленный заказчик, порядок чека и календарь уплаты. Поднайм, посреднические деньги и удержания требуют отдельного завершенного разбора.
Частая ошибка в таком учете — переносить один положительный ответ на всю модель. Жилая квартира не подтверждает допустимость агентской деятельности. Регистрация не устанавливает ставку для спорного платежа, а отсутствие трудовых работников не решает вопросы по другим исключениям.
Проверки должны оставаться отдельными.
Перед первой оплатой предлагается сверить:
- Назначение объекта и документ, из которого оно взято.
- Основание сдачи и полномочия стороны договора.
- Подтверждение регистрации на НПД.
- Модель деятельности и исключения статей 4 и 6.
- Заказчика, маршрут оплаты и подтвержденный порядок чека.
- Общий учитываемый доход и календарь уплаты.
Это предлагаемый внутренний чек-лист, а не гарантия отсутствия претензий. По каждому пункту можно сохранить подтверждение либо записать нерешенный вопрос. Отметка «проверено» без документа или объяснения мало помогает при дальнейшем разборе.
При расхождении между журналом, выпиской и приложением сначала полезно восстановить операцию. В рабочей записи можно указать сумму, дату, бронь, чек и источник несоответствия. Статья не назначает санкции или процедуру исправления без подтвержденного основания.
То же относится к документам от налогового органа. Общий пример ФНС о посуточной сдаче квартиры не подтверждает исход конкретного спора. Для разбора нужен сам документ и обстоятельства, на которые он ссылается.
Предлагаемый результат подготовки — папка объекта, подтвержденный статус, описание расчетов и список открытых вопросов. По ним видно, что уже установлено и что мешает завершить инструкцию. Для спорных операций лучше сохранять этот статус явно, не подменяя его общими словами о законодательстве.
Подготовьте карточку объекта и расчетов по этому порядку; для организации учета ознакомьтесь со страницей разрабатываемого софта Rent System.
Частые вопросы
Можно ли зарегистрироваться на НПД без смартфона?
ФНС предусматривает веб-кабинет и указывает возможность работать через веб-версию «Моего налога» при отсутствии смартфона. Способы постановки на учет перечислены в разделе о регистрации на странице ФНС.
Нужно ли покупать кассу для прямых расчетов на НПД?
На странице ФНС сказано: «Не надо покупать ККТ. Чек можно сформировать в мобильном приложении “Мой налог”». Это пояснение о расчетах плательщика НПД. Обязанности участников посреднической модели требуют отдельной проверки.
Нужно ли подавать декларацию по НПД?
Нет. ФНС прямо указывает, что декларацию по НПД представлять не нужно. Этот ответ не распространяется автоматически на обязанности по другим доходам и налогам.
Источники
Дата проверки перечисленных разъяснений ФНС — 13.10.2026.
- Специальный налоговый режим для самозанятых граждан: Налог на профессиональный доход — тематическая страница ФНС России. Разделы об условиях режима, ограничении дохода, ставках, вычете и регистрации; вопросы и ответы о чеках, уплате, ККТ и декларации.
- Самозанятые могут сдавать внаем только жилую недвижимость — публикация ФНС России от 02.09.2026. Подтверждает приведенное ведомством разграничение жилой и нежилой недвижимости и способ проверки назначения в ЕГРН. Страница помечена как архивная и предупреждает о возможной устарелости информации.